
الاهلاك المحاسبي والضريبي | طرق الحساب والنسب المقررة قانوناً
الاهلاك المحاسبي والضريبي يعتبر من المفاهيم المالية الجوهرية التي تعتمد عليها الشركات لتوزيع تكلفة الأصول الثابتة على مدار عمرها الإنتاجي والاستفادة منها في تنظيم القوائم المالية، حيث يوفر هذا الإجراء آلية دقيقة لحساب النفقات وتخفيض الأرباح الخاضعة للضريبة بشكل قانوني ومعتمد، مما يمنح المؤسسات استقرارا ماليا وقدرة أعلى على التخطيط الاستثماري المستقبلي.
وتبرز أهمية الاستعانة ببيوت الخبرة المتخصصة مثل مكتب المنصور والاستشارات المالية لضمان التطبيق السليم للتشريعات وتجنب أي فروقات أو غرامات ضريبية قد تنتج عن الحسابات الخاطئة.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
ما هو الاهلاك؟
الاهلاك هو التناقص التدريجي والمستمر في قيمة الأصل الثابت نتيجة الاستخدام اليومي أو التقادم التكنولوجي أو العوامل الجوية ومضي الزمان، ويهدف هذا المفهوم إلى تطبيق مبدأ المقابلة المحاسبي، والذي يقتضي تحميل كل فترة مالية بنصيبها العادل من التكاليف التي ساهمت في تحقيق الايرادات خلال نفس الفترة.
كما تشمل الأصول الخاضعة للإهلاك الآلات، والمعدات، والسيارات، والمباني، بينما تستثنى الأراضي لعدم وجود عمر إنتاجي محدد لها، حيث يساعد الفهم الدقيق للإهلاك الإدارة المالية في معرفة القيمة الدفترية الحقيقية للموجودات وتحديد الأوقات المناسبة لاستبدال الأصول القديمة بأخرى حديثة دون إرباك السيولة.
طرق حساب الإهلاك
تتعدد الطرق المستخدمة في الحسابات المالية لتوزيع تكلفة الأصول بناء على طبيعة عملها:
- طريقة القسط الثابت التي توزع التكلفة الكلية للأصل بالتساوي على سنوات العمر الإنتاجي المتوقع.
- طريقة القسط المتناقص التي تحمل السنوات الأولى بنسبة إهلاك أعلى تنخفض تدريجيا مع مرور الوقت.
- طريقة إعادة التقييم التي تعتمد على تقييم الأصل في بداية ونهاية الفترة المالية لحساب الفارق.
- طريقة مجموع أرقام السنوات التي تستخدم كسورا تنازلية لتوزيع التكلفة على العمر الافتراضي.
- طريقة وحدات الإنتاج التي تربط الإهلاك بمعدل التشغيل الفعلي وعدد المخرجات المقاسة سنوياً.
ما النسب المقررة قانونيا للإهلاك
تحدد اللوائح والقوانين الضريبية نسبا محددة لإهلاك الأصول لضمان العدالة والتوحيد بين جميع الشركات والمؤسسات الخاضعة للضريبة، حيث تختلف هذه النسب باختلاف طبيعة الأصل؛ فعلى سبيل المثال تحدد نسب منخفضة للمباني والعقارات نظرا لطول عمرها الإنتاجي، بينما ترتفع النسب الخاصة بالسيارات، والمعدات، والأجهزة الإلكترونية نتيجة التلف السريع والتقادم التقني المستمر.
كما يلتزم المحاسبون بتطبيق هذه المعدلات القانونية عند إعداد الإقرار الضريبي لضمان قبول المصروفات واحتساب الأرباح الصافية بدقة، مما يمنع حدوث أي نزاعات مع الهيئات الضريبية ويضمن الامتثال الكامل للنظم والتشريعات المعتمدة.
كيف يؤثر الإهلاك على الشركات
يلعب الاهلاك دورا محاسبيا وماليا استراتيجيا يتجاوز مجرد تقييم الأصول داخل القوائم المالية:
- تخفيض الأرباح الخاضعة للضريبة قانونا من خلال إدراج مصروف الإهلاك ضمن التكاليف واجبة الخصم.
- توفير تدفقات نقدية داخلية غير مباشرة تتيح للشركة إعادة الاستثمار في شراء أصول جديدة.
- إظهار القيمة الدفترية الحقيقية والواقعية لموجودات الشركة في ميزانيتها العمومية السنوية.
- حماية حقوق المساهمين عبر منع توزيع أرباح وهمية ناتجة عن عدم حساب تآكل الأصول.
- تعزيز القدرة على اتخاذ قرارات الصيانة أو الاستبدال بناءً على جدول الإهلاك المعتمد.
- تحسين التخطيط المالي وتسهيل عمليات الحصول على القروض والتمويلات من البنوك.
ماهي طرق الإهلاكات؟
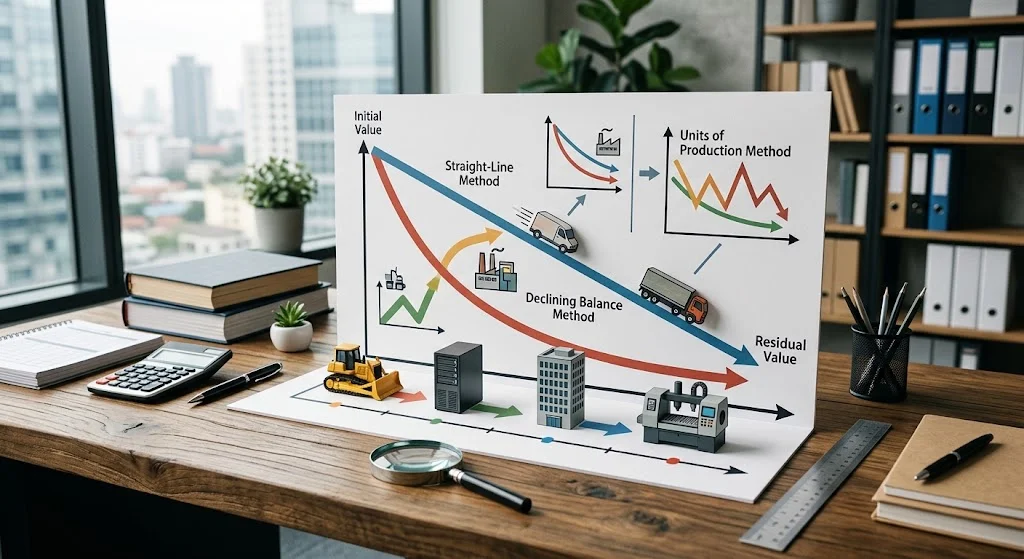
تصنف الطرق المتبعة في إهلاك الأصول حسب الغرض منها سواء كان محاسبيا أو ضريبيا:
- الاهلاك المحاسبى الذي يهدف لإظهار نتائج الأعمال الحقيقية بالاعتماد على التكلفة والعمر الفعلي.
- الإهلاك الضريبي المحدد وفق نصوص القانون ونسبه المعتمدة من الهيئة العامة للزكاة والدخل.
- طريقة ساعات التشغيل التي تحسب مصروف الإهلاك بناء على ساعات عمل الآلة الفعلية.
- طريقة القسط الثابت الأكثر انتشارا وسهولة في التطبيق العملي لمختلف أنواع الأصول.
- طريقة مجموع أرقام السنين المعتمدة على استهلاك معظم قيمة الأصل في سنواته الأولى.
- طريقة الرصيد المتناقص المعجل التي تسرع إدراج التكاليف للحصول على درع ضريبي أكبر.
قيود الإهلاك وكيفية حسابها
تعبر قيود الاهلاك عن التعديلات التسوية اليومية التي تجريها الشركة نهاية كل فترة مالية لتسجيل انخفاض قيمة الأصل، ويسجل القيد يجعل حساب مصروف الإهلاك مدينا كجزء من المصروفات التشغيلية في قائمة الدخل، ويكون حساب مجمع الإهلاك دائنا في الميزانية العمومية كحساب عكسي يقلل من القيمة الأصلية للموجودات المكتسبة.
كيفية حساب قيود الإهلاك
يحسب القيد تحديدا عبر طرح قيمة النفاية والخردة المتوقعة من التكلفة الأصلية لشراء الأصل، ثم قسمة الناتج على عدد سنوات العمر الإنتاجي في طريقة القسط الثابت، أما في القسط المتناقص فيتم ضرب القيمة الدفترية المتبقية بداية السنة في النسبة الضريبية أو المحاسبية المحددة لتحديد المبلغ الواجب تسجيله في قيد الاهلاك السنوي.
ما هو حد الاهلاك
حد الإهلاك هو الحد الأدنى من التكلفة المالية التي تحددها الشركة أو اللوائح الضريبية لأسمح بالاعتراف بالأصل كأصل ثابت يهلك على مدار سنوات، بدلا من تسجيله كمصروف مباشر يخصم فورا في نفس الفترة المالية، حيث يساعد هذا الحد المحاسبين في التمييز بين الأصول الرأسمالية ذات العمر الطويل والمعدات البسيطة أو أدوات المكتب قليلة التكلفة.
كما يضمن تطبيق حد الإهلاك تخفيف العبء الإداري وتجنب فتح جداول إهلاك معقدة للأصول الصغيرة، مما يحقق التوازن بين الميزانية العمومية وإظهار القوائم المالية بدقة وواقعية تعكس الأداء المالي الحقيقي للمنشأة.
معايير تحديد حد الإهلاك للأصول الثابتة
تعتمد المنشآت والشركات المالية على مجموعة من القواعد لتحديد الحد الأقصى والأدنى لإهلاك أصولها:
- حساب السعر الأساسي لشراء الأصل مضافاً إليه تكاليف النقل والشحن والتركيب حتى يصبح جاهزا للعمل.
- تقدير عدد السنوات أو ساعات التشغيل المتوقعة التي يمكن للأصل خلالها إنتاج العوائد المالية المطلوبة.
- قياس القيمة المتبقية والمتوقعة للبيع كخردة بعد انتهاء العمر الافتراضي الكامل وخروجه النهائي من التشغيل.
- تقييم مدى سرعة ظهور تقنيات حديثة منافسة تجعل الأصل قديدماً وغير قادر على التنافس في السوق.
- مراعاة الحدود والنسب السنوية الملزمة الصادرة عن الجهات واللوائح الضريبية والرسمية المعتمدة في الدولة.
- دراسة كثافة الاستخدام اليومي وظروف العمل الفعلي التي تزيد أو تقلل من معدل تآكل الأصل.
دور مكتب المنصور للإستشارات المالية في معالجة الاهلاك
يقدم مكتب المنصور والاستشارات المالية حلولا مالية واستشارية متكاملة تضمن للشركات التطبيق الصحيح لكافة معايير الإهلاك المحاسبي والضريبي، حيث يساعد الفريق الاستشاري في اختيار طريقة الإهلاك الأنسب لطبيعة نشاط كل مؤسسة، مع إعداد جداول الإهلاك التفصيلية بدقة عالية تمنع أي تضارب بين القوائم المالية والإقرارات الضريبية.
كما يقوم المكتب بمراجعة الأصول وإعادة تقييمها وفق اللوائح القانونية المعتمدة، مما يضمن للاستثمار الاستفادة القصوى من الإعفاءات والخصومات الضريبية المتاحة قانوناً وتجنب إعادة التقدير من الهيئات المختصة.
أسئلة شائعة
ما الفرق الرئيسي بين الإهلاك المحاسبي والإهلاك الضريبي؟
الإهلاك المحاسبي يهدف لإظهار القيمة الدفترية العادلة للأصل وفق عمره الإنتاجي الفعلي، بينما الإهلاك الضريبي ملتزم بالنسّب والتعليمات الإلزامية المحددة في قوانين الضريبة.
هل تجوز إضافة الأراضي إلى جدول الاهلاك السنوي؟
لا يجوز إهلاك الأراضي لأن عمرها الإنتاجي غير محدود ولا تتعرض للتآكل أو التقادم، بل تظل قيمتها ثابتة أو تزداد مع مرور الوقت.
ماذا يحدث عندما تتجاوز مبيعات الأصل القيمة الدفترية المتبقية له؟
في هذه الحالة تُسجل الزيادة كأرباح رأسمالية في قائمة الدخل، بينما يُسجل العجز كخسائر رأسمالية ناتجة عن الاستغناء عن الأصل.
الاهلاك هو الأداة المحاسبية والمالية الأهم لضمان تقييم الأصول وتخفيض الالتزامات الضريبية بأسلوب مشروع ومستدام، تواصل اليوم مع مكتب المنصور للإستشارات المالية لضمان إعداد قراراتك وحساباتك وفق أحدث الأنظمة واللوائح القانونية المعتمدة.