
دليل ضريبة الدمغة في مصر | المعالجة الضريبية والحالات الخاضعة لها
تعد ضريبة الدمغة واحدة من الضرائب الأساسية التي تفرض على المستندات والعقود والمعاملات الرسمية في مصر، بهدف إثبات صحتها القانونية وتوثيقها رسميا لدى الجهات المختلفة، وتحتاج المعالجة الضريبية الدقيقة لهذه الفريضة دراية واسعة بكل اللوائح التنظيمية وتعديلاتها المستمرة، لضمان السداد الصحيح وتفادي أي غرامات أو مخاطر مالية قد تنتج عن عدم الامتثال.
وهنا يبرز دور مكتب المنصور للاستشارات الضريبية كشريك موثوق يقدم الدعم المهني الشامل للشركات والمؤسسات، حيث يساعد على مراجعة العقود وتحديد الالتزامات المالية بدقة عالية، مما يتيح لك إدارة أعمالك بثقة تامة واستقرار مالي دائم.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
ما هي ضريبة الدمغة؟
تعرف هذه الفريضة بأنها ضريبة تفرض على المستندات والمحررات والعقود الرسمية والتجارية الصادرة أو المتداولة داخل الدولة، حيث تستهدف تنظيم المعاملات وإعطائها الصفة القانونية الرسمية، حيث تنقسم الضريبة إلى نوعين أساسيين؛ الضريبة النوعية التي تحدد بمبلغ ثابت على الوثيقة بغض النظر عن قيمتها المالية، والضريبة النسبية التي تحسب بناء على نسبة مئوية من الإجمالي المدون في المعاملة.
كما يلتزم أطراف المعاملة بوفائها وفق القواعد المحددة قانونا لمنع التفادي الضريبي ولضمان صحة الأوراق وتفادي العقوبات أو الغرامات التأخيرية.
أنواع ضريبة الدمغة
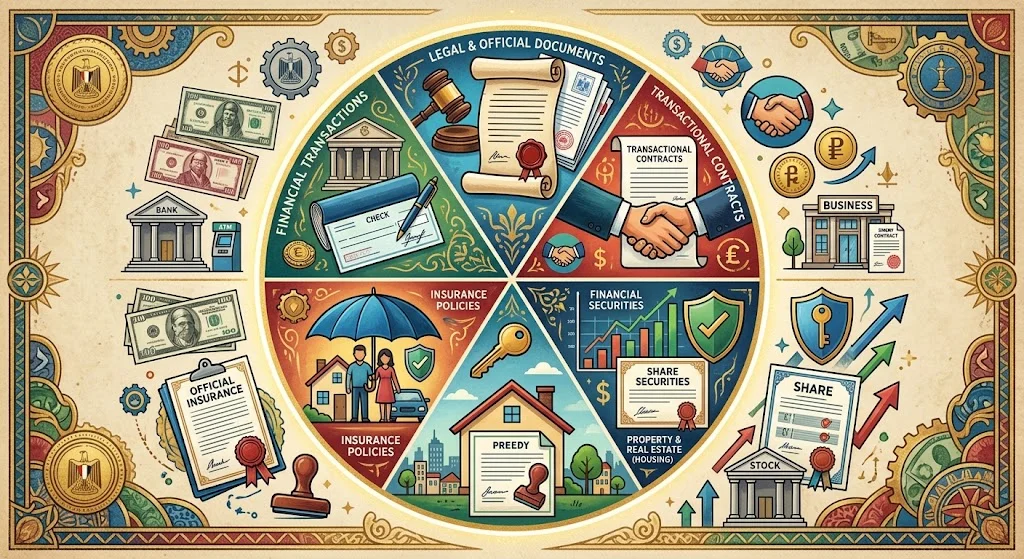
تتعدد الأشكال والأنواع المقررة قانونا وفقا لطبيعة المستند والمعاملة المالية المسجلة، حيث تتنوع الشروط والأحكام بين النقاط الآتية:
- الضريبة النوعية التي تفرض بمبلغ مالي محدد وثابت على كل مستند أو ورقة رسمية بغض النظر عن قيمتها.
- الضريبة النسبية والتي تحتسب بناء على نسبة مئوية محددة من إجمالي القيمة المذكورة داخل المحرر أو العقد.
- الضريبة المطبقة على عقود التسهيلات والائتمان والأعمال المصرفية والقروض وتحسب طرديا مع المبالغ المتاحة للعملاء.
- الضريبة المفروضة على عمليات تداول الأوراق المالية والأسهم والسندات داخل السوق المالي وتُستقطع من الطرفين مباشرة.
- الضريبة المطبقة على عقود التوريدات والمقاولات والخدمات والأنشطة الإعلانية والتجارية المختلفة بجميع القطاعات العاملة بالدولة.
ما الحالات التي تخضع لها ضريبة الدمغة
تفرض الفريضة المالية على مجموعة واسعة من الأوراق والمستندات والمعاملات الرسمية والتجارية والتي تشمل التفاصيل الموضحة بالنقاط التالية:
- عقود التوريد والمقاولات والخدمات العامة المنفذة بين الشركات والجهات الحكومية أو شركات القطاع الخاص بكافة مجالاتها.
- المحررات البنكية وحسابات التسهيلات الائتمانية والكمبيالات والسندات لأمر المتعامل بها داخل جميع البنوك والمؤسسات المصرفية.
- الأوراق والمستندات القضائية والشهادات الرسمية الصادرة من الدوائر والمؤسسات والهيئات الحكومية المختلفة داخل كافة المحافظات.
- عقود إيجار العقارات والوحدات السكنية والتجارية والإدارية التي تتطلب التوثيق أو الشهر العقاري لضمان صحتها القانونية.
- الحملات الإعلانية المطبوعة والمرئية والمسموعة والمقالات والكتيبات الترويجية المنتجة لغرض تجاري واستثماري محدد لدى الشركات.
كيفية تأدية الضريبة
تتنوع الطرق والآليات المتبعة لسداد القيمة المستحقة للدولة وفقا لنوع المستند وطبيعة المعاملة، وتتمثل في النقاط الآتية:
- توريد القيمة المستحقة نقدا أو عبر وسائل الدفع الإلكتروني المعتمدة لدى مصلحة الضرائب المصرية بشكل مباشر.
- استخدام الطوابع المخصصة ولصقها مباشرة على الأوراق والمستندات الخاضعة لالتزام التوثيق القانوني والرسمي المحدد باللوائح.
- الخصم المباشر من المصدر عبر البنوك والشركات المسؤولة عن تسوية المعاملات المالية وتداول الأسهم والسندات.
- التقديم الدوري للإقرارات الضريبية الخاصة بالإعلانات والأنشطة الترويجية وتوريد مستحقاتها المالية عبر النماذج الرسمية المعتمدة.
- التوريد المباشر بواسطة المؤسسات والجهات الحكومية الصادرة منها الوثائق والشهادات والمحررات الرسمية المختلفة بشكل منتظم.
كيف يساعدك مكتب المنصور لتأدية ضريبة الدمغة
يقدم المكتب دعما متكاملا لكافة المؤسسات والأفراد لضمان الالتزام الضريبي التام والسليم من خلال النقاط الموضحة آتيا:
- مراجعة كافة العقود والمستندات لتحديد المعالجة الضريبية الصحيحة والنسب الواجب تطبيقها بدقة وعناية شديدة.
- إعداد وتجهيز الإقرارات الضريبية الدورية الخاصة بجميع الأنشطة والمستندات وتوريد المبالغ في أوقاتها القانونية المحددة.
- تمثيل العملاء رسمياً أمام مصلحة الضرائب ولجان الطعن المختلفة لحل أي نزاعات أو خلافات ضريبية قد تظهر.
- تقديم الاستشارات القانونية والمالية لحساب الاستقطاعات وتفادي الغرامات والجزاءات المالية الناتجة عن التأخير في السداد.
- متابعة التعديلات التشريعية المستمرة وإحاطة إدارة الشركات بكل التحديثات الخاصة باللوائح والقرارات التنفيذية المعتمدة رسمياً.
الآثار المترتبة على تأخير سداد الضريبة
يؤدي عدم الالتزام بآليات التوريد والسداد في المواعيد المقررة قانونا إلى فرض مجموعة من الجزاءات المالية والنظامية الآتية:
- احتساب غرامات تأخير وم مقابل تأخير إضافي يُضاف تلقائياً على أصل المبالغ المستحقة لمصلحة الضرائب المصرية.
- بطلان التوثيق القانوني للمحررات والعقود الخاضعة للالتزام مما يضعف موقفها القانوني عند النزاعات القضائية المختلفة.
- رفض اعتماد بعض المستندات والأوراق الرسمية لدى الجهات المؤسسية والحكومية في حالة عدم توثيق وسداد الفريضة.
- تعرض المنشأة أو الشركة للمساءلة القانونية والتفتيش الضريبي الدوري نتيجة وجود مخالفات استقطاع وتوريد مالية مسجلة.
- تعطل إجراءات القيد والتسجيل للشهادات والوثائق الرسمية حتى يتم تسوية المستحقات وتسديد كافة الفروق المالية بالكامل.
كيفية حساب الضريبة والدمغة على الذهب
تختلف آلية احتساب الرسوم والضرائب المقررة على سوق الذهب والتجارة الخاصة بالمعدن النفيس في مصر بحسب طبيعة المنتج واستخدامه النهائي، حيث تتكامل قيم الدمغة والتثمين مع الفئات المستحقة قانونا لضمان توثيق المبيعات رسميا ومنع الغش، وتتأثر هذه المبالغ بقرارات مصلحة الاستجارة ومصلحة الدمغة والموازين التي تحدد الفئات والنسب المقررة على المشغولات والسبائك والتصنيع لتسهيل استقطاعها بدقة عند الشراء.
المعالجة الضريبية على المشغولات
تحسب القيمة المستحقة على المشغولات الذهبية المخصصة للزينة بناء على عيار الذهب وطبيعة التشكيل والمصنعية المحددة من الصاغة، حيث تستقطع رسوم الدمغة والتثمين ثابتة لكل جرام وتختلف بحسب عيار الذهب سواء كان عيار أربعة وعشرين أو واحد وعشرين أو ثمانية عشر، ثم يلزم المشتري بدفع المستحق عنها رسميا لضمان توثيق السلعة وضمان عيارها وصحتها قبل تداولها داخل كافة الأسواق والمحلات التجارية.
الضريبة على السبائك والجنيهات
تخضع السبائك والجنيهات الذهبية لمعاملة خاصة تختلف عن المشغولات التقليدية، نظرا لكونها أدوات ادخارية واستثمارية وتصنف على أنها ذهب خام وليست مشغولات للزينة، وتتميز هذه الفئات بتطبيق رسوم دمغة وتثمين منخفضة نسبياً يتم تحصيلها وتدقيقها عند السك والدمغ الأولي بجهة الموازين، مما يقلل من التكاليف المضافة عليها ويجعلها الخيار الأكثر ملاءمة للراغبين في حفظ القيمة والادخار المالي طويل الأجل.
القيمة المضافة ودمغ المعدن
ترتبط ضريبة الدمغة في قطاع الصاغة والذهب بضريبة القيمة المضافة، حيث تحتسب الأخيرة بناء على إجمالي قيمة المصنعية والدمغة المحددة وليس على كامل سعر جرام الذهب الخام ذاته، ويلزم القانون التجار وأصحاب محلات الصاغة بإصدار فاتورة ضريبية معتمدة توضح المبالغ المستقطعة لكل بند بشكل مستقل، لتوضيح حقوق المستهلكين وضمان التزام تجار الذهب بتوريد المستحقات المالية المقررة للمصلحة بشكل منتظم.
تعديلات القانون على ضريبة الدمغة في مصر
شهدت المنظومة الضريبية في مصر تعديلات تشريعية حديثة تهدف إلى تبسيط الإجراءات ورقمنة جميع المعاملات المالية بالدولة، حيث ركزت التحديثات على تعديل النسب المطبقة على معاملات البورصة والأوراق المالية، إلى جانب تحديث القواعد المنظمة للمحررات الرسمية والإعلانات.
أتاحت التعديلات إمكانية السداد الإلكتروني الفوري وعبر منظومة الفاتورة الإلكترونية، مما ساهم في تقليل التعاملات الورقية والحد من الفاقد الضريبي، وتهدف هذه التغييرات الجوهرية إلى تحسين بيئة الاستثمار وتسهيل الإجراءات لكافة المؤسسات والشركات العاملة في السوق المصري.
الأسئلة الشائعة
ما هي الفئات المعفاة من سداد ضريبة الدمغة؟
تعفى بعض المحررات من السداد مثل الشهادات الدراسية، أوراق الأحوال الشخصية، وعقود العمل الفردية في بعض الحالات الخاصة وفق القانون.
كم تبلغ نسبة السداد المقررة على سوق الأوراق المالية؟
تُحدد النسبة وفق التشريعات الحالية على عمليات شراء وبيع الأسهم، ويتم خصمها تلقائياً عبر شركات الوساطة والمقاصة.
هل تختلف النسبة على الإعلانات عن باقي الخدمات؟
نعم، خضعت الإعلانات لتعديلات قانونية محددة تنظم النسبة المستحقة وكيفية تحصيلها وتوريدها لمصلحة الضرائب.
تعتبر ضريبة الدمغة ركنا أساسيا في المنظومة الضريبية المصرية يتطلب متابعة دقيقة لكل جديد، ويسعد مكتب المنصور بتقديم الاستشارات المتخصصة لضمان سلامة أوراقكم والامتثال القانوني الكامل.