
الفرق بين الجرد الدوري والمستمر | الأسلوب الأنسب لإدارة مخزون شركتك
الجرد الدوري والمستمر يمثلان المفهومين الأساسيين في إدارة المخزون والمحاسبة المالية التي تعتمد عليها الشركات للسيطرة على حركة بضائعها وضمان دقة بياناتها بالتعاون مع مكتب المنصور للاستشارات المالية والضرائب، وتختلف الآلية المستخدمة بين النظامين وفقاً لحجم العمليات التجارية، طبيعة المنتجات، وتوفر الأنظمة البرمجية المتقدمة.
يساعد اختيار الأسلوب المناسب في تقليل نسب الهدر، تتبع التكاليف بدقة، وتقديم صورة مالية صادقة تعكس حجم الأصول الفعلية للمؤسسة، ومن خلال فهم الفروق الجوهرية وتطبيق النظام الأنسب لمؤسستك، تتحدد قدرتك على رفع كفاءة سلاسل الإمداد وضمان استقرار القوائم المالية، مما يساهم بشكل مباشر في دعم القرارات الاستراتيجية وتحقيق النمو المالي المستدام.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
مفهوم الجرد الدوري والمستمر وآلية عملهما
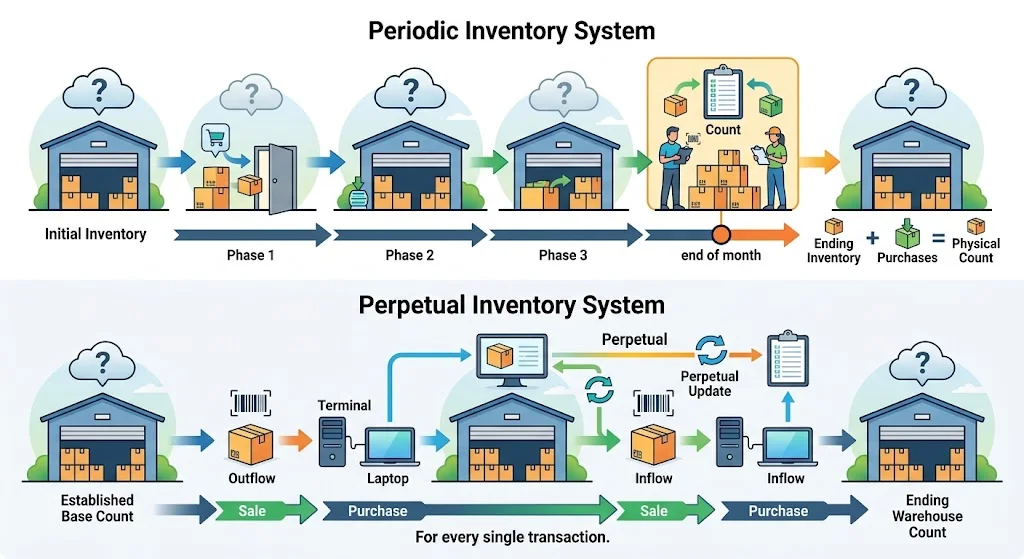
يعتمد نظام الجرد الدوري والمستمر على آليتين مختلفين؛ فالأول يسجل المشتريات والمبيعات دون تحديث حساب المخزون لحظيا، حيث تحدد البضاعة المتبقية بنهاية الفترة المحاسبية عبر جرد فعلي للمخازن ومطابقة السجلات الدفترية.
في المقابل، يرتكز نظام الجرد المستمر على تحديث أر صدة المخزون وتكلفة البضاعة المباعة فورا مع كل عملية بيع أو شراء باستخدام البرامج المحاسبية وتقنيات الباركود الحديثة، ويوفر النظام المستمر رقابة لحظية تامة ومباشرة على المخزون، بينما يتميز النظام الدوري ببساطته وانخفاض تكلفة تطبيقه المادية في المنشآت الصغيرة التي لا تمتلك تعقيدات تشغيلية كبيرة أو تنوعاً واسعاً في الأصناف والبضائع المتاحة.
مميزات تطبيق أسلوب الجرد الدوري في الشركات
تفضل العديد من المنشآت التجارية تطبيق هذا الأسلوب التقليدي مقارنة مع نظم الجرد الدوري والمستمر الحديثة، نظرا للخصائص العملية والمزايا التي يوفرها للهيكل الإداري والمحاسبي:
- انخفاض التكاليف التشغيلية والإدارية حيث لا يحتاج إلى برامج محاسبية معقدة أو أدوات تكنولوجية مكلفة لتطبيقه.
- سهولة التطبيق والعمل في المؤسسات الصغيرة التي تتداول عدداً محدوداً من المنتجات ذات القيم المالية المنخفضة.
- عدم الحاجة لتدريب الكوادر البشرية على تقنيات التتبع اللحظي، مما يقلل من النفقات التدريبية والجهد الإداري المباشر.
- إمكانية مطابقة الرصيد الفعلي للمخازن مع السجلات المحاسبية في نهاية السنة المالية بشكل مباشر وحاسم.
- توفير الوقت والجهد اليومي للموظفين لعدم وجود متطلبات لتسجيل حركة كل قطعة بضاعة عند دخولها أو خروجها.
مميزات تطبيق أسلوب الجرد المستمر في إدارة المخزون
يقدم هذا النظام المتقدم حلولاً متطورة تعالج ثغرات النظام التقليدي عند المقارنة بين الجرد الدوري والمستمر، متضمناً مزايا تضمن السيطرة الكاملة:
- التتبع اللحظي والدقيق لحركة كافة المنتجات داخل المخازن، مما يتيح معرفة الكميات المتاحة دون انتظار نهاية الفترة المحاسبية.
- الحد من مخاطر العجز والسرقة من خلال المقارنة المستمرة بين البيانات الرقمية المحدثة والكميات الموجودة في المستودعات.
- تحسين إعادة طلب البضائع المبيعة بفضل التنبيهات الفورية عند وصول أي صنف إلى حد الأمان المحدد مسبقاً.
- إعداد القوائم والتقارير المالية المرحلية بدقة عالية بفضل معرفة تكلفة البضاعة المباعة تلقائياً عقب كل عملية بيع.
- مساعدة الإدارة في اتخاذ قرارات تسعير وشراء سليمة تعتمد على بيانات واضحة تعكس واقع حركة المبيعات الفعلية.
الفرق بين الجرد الدوري والمستمر
يوضح الجدول التالي أبرز الاختلافات بين الجرد الدوري والمستمر لمساعدتك في تحديد النظام الأكثر ملاءمة لطبيعة نشاط شركتك:
| وجه المقارنة | الجرد الدوري | الجرد المستمر |
| تحديث بيانات المخزون | يتم دورياً في نهاية الفترة المحاسبية. | يتم لحظيا مع كل عملية شراء أو بيع. |
| تكلفة الاستثمار والتشغيل | منخفضة وتتناسب مع الإمكانيات المحدودة. | مرتفعة تتطلب أنظمة إلكترونية وبنية تقنية. |
| حساب تكلفة البضاعة المباعة | يتم احتسابها كمعادلة في نهاية الفترة. | يسجل ويحدث تلقائيا مع كل عملية بيع. |
| اكتشاف العجز أو الفقد | صعوبة تحديد العجز إلا عند الجرد الفعلي. | اكتشاف فوري ومستمر لأي فروقات أو عجز. |
| الأنسب لطبيعة الأعمال | الشركات الصغيرة والأنشطة ذات الأصناف القليلة. | الشركات الكبرى، المستودعات الضخمة، والأنشطة التراكمية. |
كيف يفيد كل نظام جرد شركتك ويعزز أدائها المالي؟
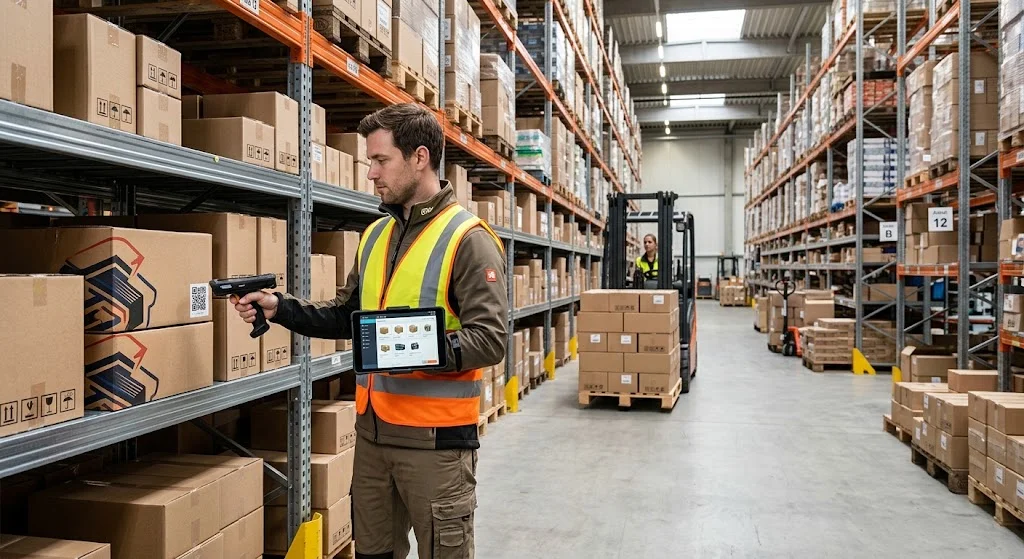
يسهم اختيار نظام الجرد المناسب في تحسين الأداء التشغيلي وتعزيز الموقف المالي وفقاً لحجم العمليات واحتياجات شركتك:
- توفير مرونة عالية ونفقات تأسيس منخفضة للشركات الناشئة عند اعتماد النظام الدوري دون إرهاق فريق العمل بتقنيات معقدة.
- منح المنشآت الكبرى المتنامية قدرة عالية على إدارة السيولة النقدية وتفادي تجميد الأموال في مخزون راكد عبر التتبع اللحظي.
- رفع كفاءة دورة رأس المال المباشرة وتقليل هدر الموارد المتاحة بفضل السيطرة الكاملة على كميات البضائع الموجودة بالاستمرار.
- الحد من مخاطر ضياع الفرص البيعية عن طريق التنبيه الفوري لنقص المنتجات وضمان توفرها الدائم للعملاء بالوقت المناسب.
- تعزيز القدرة التنافسية للشركة في سوق العمل وضمان استقرار التدفقات النقدية والبيانات المالية اللازمة لاتخاذ القرارات الاستثمارية.
دور شركة المنصور للاستشارات المالية والضرائب في تقديم الاستشارات
تقدم شركة المنصور للاستشارات المالية والضرائب استشارات محاسبية وإدارية متكاملة لمساعدة المنشآت على اختيار وتطبيق النظام الأكثر ملاءمة لطبيعة أعمالها ومواردها، حيث يقوم فريق الخبراء بتحليل سلاسل الإمداد وهيكل المستودعات الحالي، ثم تصميم الدورة المستندية والمالية التي تضمن سير العمل بكفاءة عالية.
كما توفر الشركة خدمات التدريب الميداني للموظفين على إدارة المخازن وتطبيق أفضل الممارسات المحاسبية، مما يسهل عملية الانتقال السلس بين الأنظمة وتفادي الأخطاء التشغيلية، وضمان تحول رقمي وإداري ناجح يخدم الأهداف الاستراتيجية للشركة.
ضمان صحة حسابات الشركة من خلال إدارة الحسابات
تضمن إدارة الحسابات المحترفة مطابقة كافة حركة البضائع والمشتريات مع القوائم المالية، مما يحمي المؤسسة من التباين المحاسبي والأخطاء الرقمية المزعجة، حيث يعتمد المحاسبون على تطبيق القواعد المعتمدة للربط بين حساب المخزون وتكلفة المبيعات، وهو ما يضمن دقة أرقام أرباح الشركة وخلو الميزانية العمومية من أي تقييمات خاطئة للأصول المتاحة.
إن المتابعة الحثيثة بين الإدارة المالية والمستودعات تسهم في اكتشاف أي اختلالات مبكرة، مما يحافظ على نزاهة البيانات السنوية ويمنح الإدارة التنفيذية الرؤية الدقيقة اللازمة لتوجيه الاستثمارات بثقة وتحقيق التنمية المستدامة.
الأسئلة الشائعة (FAQ)
ما هو الفرق الجوهري بين الجرد الدوري والمستمر في المحاسبة؟
الفرق الأساسي بين الجرد الدوري والمستمر يوجد في توقيت تحديث البيانات؛ ففي الدوري يتم الجرد وتحديث الحسابات في نهاية الفترة المالية، بينما في المستمر يتم تحديث المخزون وتكلفة المبيعات آلياً مع كل عملية بيع أو شراء.
كيف تختار الشركة الأسلوب الأنسب لإدارة مخزونها؟
يعتمد الاختيار على حجم البضائع، قيمتها المالية، وتوفر التقنيات؛ فالشركات الضخمة تتطلب الجرد المستمر للرقابة اللحظية، بينما تناسب المنشآت الصغيرة النظام الدوري لتوفير التكاليف.
هل يمكن التحول من النظام الدوري إلى المستمر لاحقاً؟
نعم، يمكن التحول بسهولة عبر تطوير البنية التحتية البرمجية واستخدام برامج ERP متخصصة ومقترنة باستشارات محاسبية لتعديل الدورة المستندية.
ما دور إدارة الحسابات في ضبط فروق الجرد الفعلي؟
تقوم إدارة الحسابات بمقارنة نتائج الجرد الفعلي مع السجلات الدفترية وتسوية الفروقات المكتشفة كعجز أو زيادة في أرباح وخسائر الفترة المحددة.
الجرد الدوري والمستمر يمثل الركيزة الأساسية لضمان سلامة المخزون واستقرار العمليات المالية، تواصل الآن مع شركة المنصور للاستشارات المالية والضرائب للحصول على أفضل الاستشارات المحاسبية المتخصصة، ودع خبرائنا يساعدونك في ضبط حساباتك وإدارة مخزونك بدقة فائقة.