
محاسبة شركات اموال
محاسبة شركات اموال تحتاج دقة متناهية وفهما عميقا للأنظمة المالية والقوانين المنظمة للكيانات التجارية الكبرى، وهو ما يقدمه لك مكتب المنصور باحترافية استثنائية، حيث يسعى مكتبنا باعتباره رائد أعمال خبرة إلى تقديم حلول محاسبية متكاملة تشمل إعداد الميزانيات، وتدقيق الحسابات، وتنظيم رأس المال، وإدارة الضرائب بكفاءة عالية.
نضمن لك الامتثال الكامل للمعايير المعتمدة وتقليل المخاطر المالية التي قد تواجه نشاطك التجاري، واعتمادك على خبراتنا يمنح مؤسستك الأمان المالي والاستقرار الذي يساعدك على التوسع والنمو بثقة كاملة في السوق، لنكون الشريك المحاسبي الأنسب لمؤسستك.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
ماهية شركات الأموال
محاسبة شركات اموال تعتمد في المقام الأول على فهم الطبيعة القانونية والمالية لشركات الأموال، حيث تقوم هذه الشركات على الاعتبار المالي دون النظر إلى شخصية الشركاء، فتتكون هذه الكيانات من رأس مال مقسم إلى أسهم أو حصص قابلة للتداول، وتكون مسؤولية المساهم فيها محدودة بقدر حصته في رأس المال فقط دون أن تمتد إلى أمواله الشخصية.
كما تتيح هذه الهيكلية تجميع رؤوس أموال ضخمة لإقامة مشاريع استثمارية عملاقة، وتخضع لنظام حوكمة دقيق ورقابة محاسبية صارمة تضمن حقوق المساهمين وتوفر الشفافية المطلوبة لإدارة العمليات الاستثمارية وتوزيع الأرباح بانتظام.
1- الشركات المساهمة
تعد الشركات المساهمة النموذج الأبرز لشركات الأموال، حيث يقسم رأس مالها إلى أسهم متساوية القيمة قابلة للتداول وفق القانون، فتقتصر مسؤولية المساهم على قيمة الأسهم التي يكتتب فيها دون المساس بممتلكاته الخاصة.
وتدير هذه الشركات مجالس إدارة متخصصة يتم اختيارها من قبل الجمعية العامة للمساهمين، وتخضع لرقابة مالية دقيقة وتنظيم محاسبي صارم يضمن استقرارها المالي وتطوير أعمالها وتوزيع أرباحها بشفافية.
اشتراطات الشركات المساهمة
تتطلب عملية تأسيس وإدارة الشركات المساهمة الالتزام بمجموعة من الضوابط والشروط القانونية والمالية لضمان استقرارها:
- حد أدنى محدد لرأس المال الصادر والمدفوع وفق ما ينص عليه القانون المنظم لكل قطاع تجاري.
- ألا يقل عدد المؤسسين أو المساهمين عن الحد الأدنى المحدد قانوناً لبدء النشاط والاستثمار.
- إعداد عقد تأسيس ونظام أساسي يتضمن كافة القواعد المنظمة لإدارة الشركة وتوزيع الأرباح والخسائر.
- إيداع النسبة المقررة قانوناً من رأس المال في أحد البنوك المعتمدة قبل استكمال إجراءات التأسيس.
- تشكيل مجلس إدارة متصرف يتولى إدارة العمليات اليومية وتعيين مراقب حسابات مستقل ومعتمد سنويا.
- الحصول على الموافقتين الأمنية والرقابية واستخراج السجل التجاري والبطاقة الضريبية للبدء في ممارسة النشاط بشكل رسمي.
أنواع رأس المال في الشركات المساهمة
تتعدد صور رأس المال في هياكل الشركات المساهمة لضمان المرونة المالية والامتثال للأنظمة القانونية:
- رأس المال المرخص به وهو الحد الأقصى للأوراق المالية التي يحق للشركة إصدارها بموجب نظامها الأساسي.
- رأس المال الصادر وهو الجزء من رأس المال المرخص به الذي تم إصداره بالفعل للمكتتبين والمساهمين.
- رأس المال المدفوع وهو المبلغ الفعلي الذي تم سداده من قيمة الأسهم الصادرة في حسابات البنك.
- رأس المال المملوك وهو إجمالي حقوق الملكية التي تشمل رأس المال المدفوع مضافاً إليه الاحتياطيات والأرباح المحتجزة.
2- الشركات ذات المسئولية المحدودة
تتكون الشركة ذات المسئولية المحدودة من عدد محدود من الشركاء لا يتجاوز النصاب القانوني، وتحدد مسؤولية كل شريك بمقدار حصته في رأس المال، فلا يجوز تداول حصصها عبر الاكتتاب العام، مما يوفر بيئة استثمارية مرنة تجمع بين هيكلية شركات الأموال وخصوصية الشركاء، وتعتمد محاسبة شركات اموال لهذا النوع على تسجيل الحصص بدقة ومتابعة توزيع الأرباح بانتظام.
3- شركة الشخص الواحد
تأسس شركة الشخص الواحد من قبل شخص واحد فقط، سواء كان فردا أو شخصا اعتباريا، حيث يخصص جزءا من ذمته المالية لإنشاء كيان تجاري مستقل، وتتحدد مسؤولية المالك بقيمة رأس المال المخصص للشركة فقط، حيث توفر هذه الهيكلية حماية حقيقية لممتلكات المستثمر الشخصية مع التزامها الكامل بإمساك دفاتر محاسبية منتظمة وإعداد قوائم مالية سنوية مدققة.
4- شركات التوصية بالأسهم
تجمع هذه الشركة بين فئتين من الشركاء: شركاء متضامنون يسالون عن ديون الشركة في أموالهم الخاصة، وشركاء موصون لا يسالون إلا في حدود أسهمهم، فيقسم رأس مال الفئة الموصية إلى أسهم قابلة للتداول.
تتطلب هذه الشركات تنظيم حسابات دقيقة وفصلاً كاملاً في القيود المحاسبية لضمان حماية حقوق كافة الأطراف وإدارة رأس المال.
خطوات تأسيس شركات الأموال
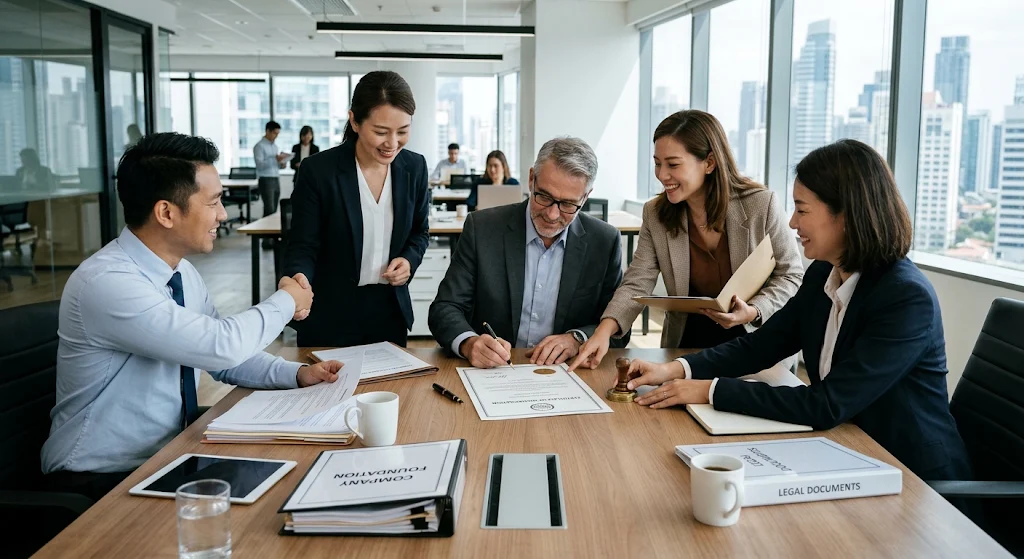
تمر عملية التأسيس وتطبيق محاسبة شركات اموال بمجموعة من الإجراءات التنظيمية والقانونية المتتالية لضمان قيد الكيان بشكل رسمي:
- اختيار اسم تجاري مميز وصياغة أغراض الشركة بدقة متناهية وفق الأنشطة المسموح بها قانونا.
- إعداد المسودة الأولى لعقد التأسيس والنظام الأساسي وتوثيقهما لدى الجهات الحكومية والمختصة رسمياً.
- فتح حساب بنكي باسم الشركة تحت التأسيس وإيداع النسبة القانونية المطلوبة من رأس المال الصادر.
- تقديم الملف المتكامل للشركة إلى هيئة الاستثمار لاستخراج عدم الالتباس واستكمال إجراءات التأسيس.
- استخراج الشهادة الموحدة والسجل التجاري والبطاقة الضريبية واستيفاء التراخيص الخاصة بممارسة النشاط الفعلي.
- فتح الدفاتر المحاسبية الرسمية وتسجيل الشركة في منظومة الفاتورة الإلكترونية والتأمينات الاجتماعية لضمان بدء العمل.
تصفية شركات الأموال
محاسبة شركات اموال في مرحلة التصفية تنظم عملية إنهاء النشاط التجاري وتسوية الالتزامات المالية للشركة بشفافية ودقة قانونية، فتبدأ التصفية بصدور قرار من الجمعية العامة أو بحكم قضائي، حيث يتم تعيين مصف مالي متمرس يتولى حصر كافة أصول الشركة وموجوداتها وإعداد قوائم مالية ختامية.
كما يتولى المصفي تحصيل ديون الشركة لدى الغير وسداد الالتزامات والديون المستحقة للموردين والبنوك والجهات الضريبية وفق أولويات السداد القانونية، وبعد الانتهاء من سداد جميع الديون، يتم توزيع الفائض المالي المتبقي على المساهمين أو الشركاء بنسبة حصصهم، ثم شطب السجل التجاري رسميا.
الأسئلة الشائعة
ما هي أهمية خدمات محاسبة شركات اموال التي يقدمها مكتب المنصور؟
تضمن لك خدماتنا الامتثال الكامل للقوانين الضريبية والمعايير المحاسبية، مع تقديم تقارير مالية دقيقة تساهم في إحكام الرقابة على رأس المال وتجنب الغرامات والمساءلات القانونية.
ما الفرق الجوهري بين الشركات المساهمة والشركات ذات المسؤولية المحدودة؟
يقسم رأس مال الشركة المساهمة إلى أسهم قابلة للتداول في البورصة وتدار بواسطة مجلس إدارة، بينما تتكون الشركة ذات المسؤولية المحدودة من عدد محدد من الشركاء ولا تطرح حصصها للاكتتاب العام.
كيف تتحدد مسؤولية الشركاء في شركات الأموال؟
تتحدد مسؤولية المساهم أو الشريك في شركات الأموال بنسبة حصته أو قيمة الأسهم التي يمتلكها في رأس المال فقط، دون أن تمتد الديون إلى أمواله أو ممتلكاته الشخصية.
ما الدور الذي يقوم به مراقب الحسابات في شركات الأموال؟
يتولى مراقب الحسابات فحص الميزانيات والقوائم المالية والتأكد من صحة القيود المحاسبية، وإعداد تقرير سنوي مستقل يُعرض على الجمعية العامة للمساهمين لضمان النزاهة والشفافية.
كيف يساهم مكتب المنصور في تنظيم القوائم المالية والدفاتر المحاسبية لشركات الأموال؟
يقوم فريقنا بتصميم وتطبيق دورة مستندية ومحاسبية متكاملة تتوافق مع المعايير الدولية، مع إعداد الميزانيات الختامية وقوائم التدفقات النقدية والأرباح والخسائر بدقة متناهية تضمن جاهزية الشركة المباشرة للفحص الضريبي والرقابي.
محاسبة شركات اموال مع مكتب المنصور تضمن لشركتك أقصى درجات الأمان المالي والدقة المحاسبية، تواصل معنا اليوم للاستفادة من استشاراتنا المتخصصة وتطوير منظومتك المالية بنجاح.