
مواعيد وشروط تقديم الاقرار الضريبى الإلكتروني للشركات والأفراد في مصر
تقديم الاقرار الضريبى يعد التزاما قانونيا وماليا حتميا على كافة الشركات والأفراد أصحاب الأنشطة التجارية والمهنية في جمهورية مصر العربية لضمان الالتزام باللوائح الحكومية، حيث تسعى مصلحة الضرائب المصرية بانتظام إلى تسهيل هذه الإجراءات رقمياً لتوفير الوقت والجهد على الممولين، وهو ما يتطلب فهماً دقيقاً للمواعيد والشروط المحددة قانونا.
وفي هذا السياق، يبرز دور مكتب المنصور كشريك محترف وموثوق يقدم خدمات الاستشارات الضريبية والمحاسبية المتكاملة لمساعدة الشركات والأفراد على إعداد وتقديم الإقرارات بدقة عالية وفي المواعيد القانونية لتفادي الغرامات والمشكلات القانونية المحتملة.
ما هو الاقرار الضريبي؟
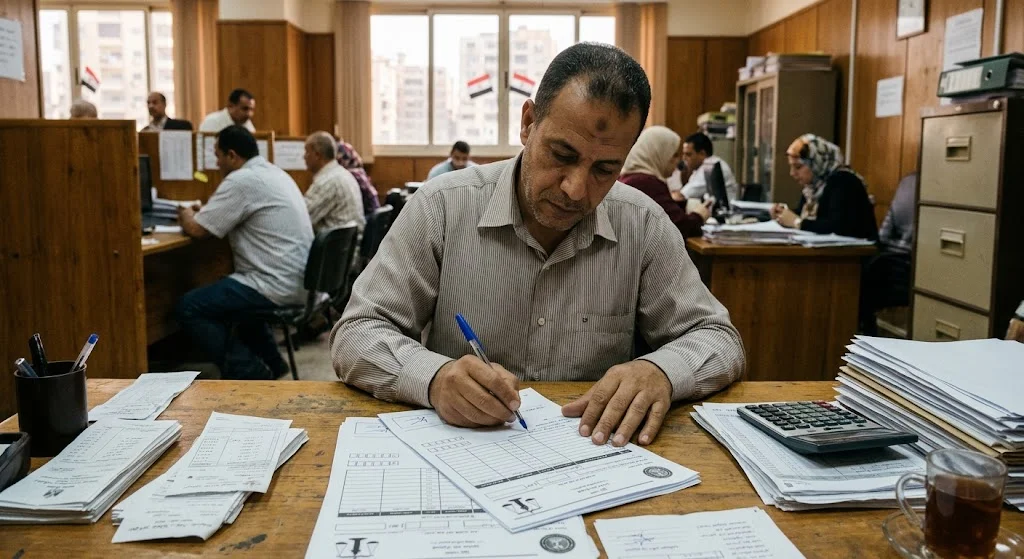
الاقرار الضريبى هو نموذج رسمي يتم من خلاله الإفصاح الدقيق عن حجم الأنشطة التجارية، الإيرادات، والمصروفات خلال السنة المالية المنتهية للشركات والأفراد، وذلك لحساب صافي الربح والضريبة المستحقة بدقة تامة، وتعتبر هذه العملية الأداة الرئيسية التي تعتمد عليها مصلحة الضرائب لتحديد الالتزامات المالية وتحقيق العدالة الضريبية بين مختلف الأنشطة الاقتصادية في السوق المصري.
كما يلعب تقديم الاقرار الضريبى دورا محوريا في تنظيم الاقتصاد الرسمي وحماية الشركات من التعرض للمساءلة القانونية أو الغرامات الناتجة عن إخفاء البيانات المالية، فمن خلال الالتزام بهذه الخطوة، يضمن أصحاب الأعمال شفافية كاملة أمام الجهات الحكومية، مما يعزز استدامة الأنشطة التجارية ويسهل التعاملات المصرفية والحكومية المرتبطة بالنشاط المالي.
أنواع الإقرارات الضريبية في مصر
تتعدد النماذج والنظم المعتمدة داخل منظومة الضرائب المصرية لتناسب طبيعة كل نشاط اقتصادي، سواء كان تابعاً لشركات مساهمة، أو أشخاصاً طبيعيين، أو مهناً حرة متعددة، فإن فهم طبيعة تقديم الاقرار الضريبى المناسب لشركتك يضمن الالتزام بالمعايير القانونية الصحيحة وتجنب الأخطاء المحاسبية التي قد تؤدي إلى فرض غرامات أو تقديرات جزافية من قبل المصلحة.
الإقرار الضريبي للشركات والأشخاص الاعتباريين (نموذج 101 أو 102)
يُعد هذا النموذج مخصصاً للشركات بمختلف أنواعها، سواء كانت شركات مساهمة، أو ذات مسؤولية محدودة، أو أشخاصاً اعتباريين آخرين، حيث يتطلب بيانات مادية مفصلة وقوائم مالية معتمدة من محاسب قانوني.
كما يتضمن تقديم الاقرار الضريبى لهذه الفئة تفاصيل الأرباح والخسائر، الميزانية العمومية، والإيضاحات المتممة، مما يجعله أكثر تعقيدا ويتطلب عناية فائقة أثناء إدخال البيانات عبر البوابة الإلكترونية للمصلحة لضمان مطابقتها التامة للدفاتر الحسابية.
الإقرار الضريبي للأشخاص الطبيعيين والمهن الحرة (نموذج 29 أو 103)
يستهدف هذا النوع الأفراد المستقلين، أصحاب المشروعات الفردية، والمهن الحرة مثل الأطباء، المهندسين، والمحامين الذين يحققون دخلاً تجارياً أو صناعياً أو مهنياً غير تجاري.
كما يتطلب تقديم الاقرار الضريبى للأفراد إدراج كافة الإيرادات السنوية والمصروفات المرتبطة بالنشاط لاستنباط صافي الدخل الخاضع للضريبة وفقاً للشرائح القانونية المقررة، مع ضرورة الاحتفاظ بالمستندات والفواتير المؤيدة لصحة البيانات المسجلة طوال الفترات القانونية المحددة.
احصل على خصم حتى 30% على باقات وافِق السنوية
استثمر في تطوير إدارة أعمالك المالية واحصل اليوم على خصم استثنائي يصل إلى 30% عند الاشتراك في باقات “وافِق” السنوية المتكاملة لإدارة الحسابات والفواتير الإلكترونية، حيث تساهم هذه المنصة المتميزة في تبسيط عمليات تسجيل المبيعات والمشتريات وإصدار الفواتير المتوافقة مع متطلبات مصلحة الضرائب المصرية بدقة وسرعة عالية.
كما أن دمج أدوات المحاسبة الحديثة مع متطلبات تقديم الاقرار الضريبى يوفر عليك ساعات طويلة من الجهد اليدوي ويقلل من الأخطاء البشرية المحتملة في السجلات المالية، فلا تفوت هذه الفرصة الذهبية لتعزيز كفاءة عملك المالي وتوفير التكاليف، واستمتع بدعم فني مستمر وميزات متقدمة تلبي كافة احتياجات شركتك الناشئة أو المتوسطة بكل سهولة ويسر.
كيفية تقديم الإقرارات الضريبية الإلكترونية
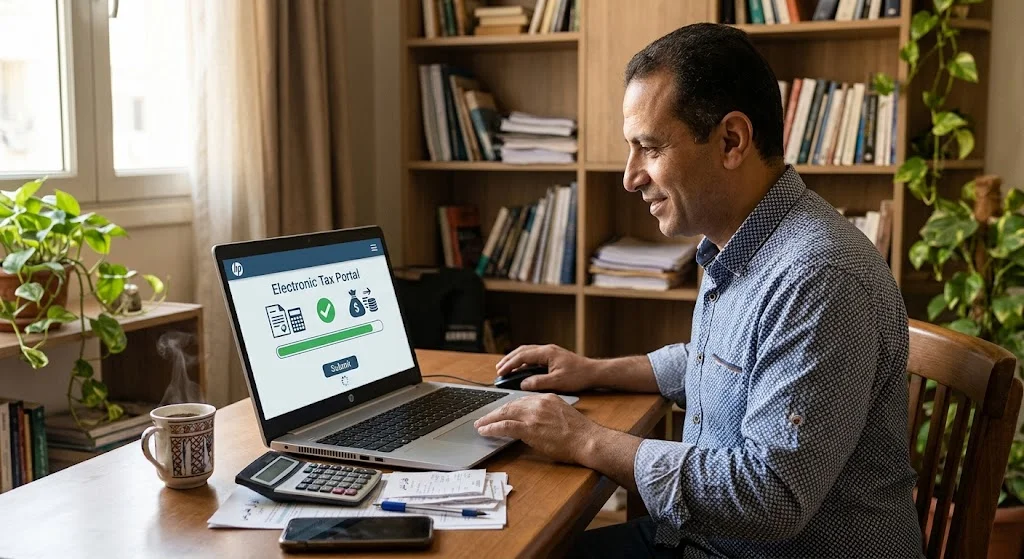
تتم عملية تقديم الإقرارات الضريبية إلكترونياً عبر البوابة الرقمية الرسمية لمصلحة الضرائب وفق خطوات منظمة تضمن دقة إدخال وسداد البيانات المالية للممولين بكل سهولة لتفادي أي أخطاء بشرية وتوفير الوقت والجهد المبذول في المأموريات، وتشمل الخطوات الأساسية ما يلي:
- الدخول إلى البوابة الإلكترونية المعتمدة لمصلحة الضرائب المصرية وتسجيل الحساب الشخصي.
- اختيار قسم الإقرارات الضريبية من لوحة التحكم الرئيسية وتحديد النموذج المطلوب.
- إدخال البيانات المالية بدقة تامة تشمل إجمالي الإيرادات والمصروفات السنوية.
- مراجعة كافة الحقول المدخلة وقيم الضرائب المحسوبة إلكترونياً لضمان مطابقتها.
- الضغط على زر تقديم الاقرار الضريبى بعد التأكد التام من صحة وسلامة كافة المرفقات.
- حفظ ورقة استلام الإقرار ورقم المعاملة الفريد وسداد القيمة المستحقة إلكترونيا.
ميعاد تقديم الإقرار الضريبي
تحدد القوانين المصرية مواعيد دقيقة وحاسمة لتقديم الإقرارات الضريبية لضمان التزام الممولين وتجنب أي عقوبات مالية ناتجة عن التأخير، وبالنسبة للأشخاص الطبيعيين وأصحاب المهن الحرة، يبدأ موسم تقديم الاقرار الضريبى من أول شهر يناير وحتى نهاية شهر مارس من كل عام ميلادي.
أما بالنسبة للشركات والأشخاص الاعتباريين، فيمتد الميعاد القانوني للتقديم حتى نهاية شهر أبريل من كل عام، أو خلال أربعة أشهر من تاريخ انتهاء السنة المالية للشركة، فإن الالتزام بهذه المواعيد الدقيقة يعكس احترافية المنشأة ويحميها من التعرض لغرامات التخلف عن المواعيد المقررة، مما يجعل التخطيط المبكر لإعداد الميزانيات أمرا بالغ الأهمية لكل مالك مشروع.
عقوبات التأخير في تقديم الإقرارات الضريبية
يؤدي التخلف عن المواعيد القانونية المحددة للتقديم إلى التعرض لعدد من العقوبات والجزاءات المالية والإدارية الصارمة التي تؤثر بشكل مباشر على استقرار النشاط التجاري وتكلف الشركات أعباء إضافية غير محسوبة، ومن أبرز هذه الإجراءات والعقوبات ما يلي:
- فرض غرامة مالية فورية تبدأ بحد أدنى وتتضاعف بشكل تصاعدي وفقاً لمدة التأخير.
- حرمان الممول من بعض التسهيلات والمزايا الضريبية والحوافز والدعم الحكومي المتاح.
- تعريض المنشأة للفحص الضريبي التقديري والموسع نتيجة التخلف عن المواعيد الرسمية.
- تراكم الفوائد القانونية ومقابل الجسيمة على قيمة الضرائب غير المدفوعة بالخزينة.
- إمكانية إدراج اسم الشركة ضمن القوائم السوداء لدى المصلحة وتوقف التعاملات.
- تعرض المدير المسؤول أو المفوض للمساءلة القانونية عند استمرار التخلف المتعمد.
غرامة تأخير الإقرار الضريبي
الجدول التالي يوضح قيمة الغرامة حسب مدة التأخير في تقديم الإقرار الضريبي:
| مدة التأخير في تقديم الإقرار | قيمة الغرامة أو العقوبة المقررة | ملاحظات إضافية |
| أقل من 30 يوماً من انتهاء الميعاد | غرامة مالية تبدأ من 3000 جنيه | تطبق على الممولين غير الملتزمين بالموعد |
| تجاوز 30 يوماً وحتى 60 يوماً | غرامة مالية تتراوح بين 5000 إلى 50000 جنيه | تفرض وفقاً لحجم النشاط وقيمة الضريبة |
| التخلف لفترات طويلة أو تهرب متعمد | عقوبات مالية مضاعفة قد تصل للحبس التجاري | تطبق في حالات التهرب الضريبي الثابت |
حالات الإعفاء من تقديم الإقرار الضريبى
توجد بعض الاستثناءات والحالات القانونية المحددة بدقة والتي لا تلزم أصحابها بتقديم إقرارات سنوية لمصلحة الضرائب نظرا لعدم تحقق شروط الخضوع أو توقف الأنشطة بالكامل وفقا للقوانين السارية، وتشمل تلك الحالات المحددة ما يلي:
- الأفراد الذين لا يمتلكون أي مصادر دخل خاضعة للضريبة ولا يتجاوز دخلهم حد الإعفاء.
- المنشآت المتوقفة عن العمل نهائيا والتي قدمت طلبا رسميا بذلك وتم اعتماده.
- الجمعيات الأهلية والمؤسسات غير الهادفة للربح المستثناة بحكم القانون واللوائح.
- الأنشطة الاقتصادية غير الرسمية التي لم تصل بعد إلى حد التسجيل الإجباري قانونا.
- الأفراد الذين يقتصر دخلهم على الرواتب والمرتبات وما في حكمها فقط حصريا.
- الحالات الاستثنائية التي تصدر بها قرارات وزارية رسمية لتعليق الالتزامات المؤقتة.
التحديات التي تواجه الشركات عند تقديم الإقرارات الضريبية
تصطدم بعض المنشآت والشركات أثناء عملية إعداد ورفع البيانات بعدة صعوبات وعقبات عملية وتقنية تؤثر على سير العمل المحاسبي وتتطلب استشارات متخصصة لتجاوزها بنجاح تام ودون أخطاء، ومن أبرز هذه التحديات العملية ما يلي:
- صعوبة تحديث النظم المحاسبية الداخلية لتتطابق مع المتطلبات التقنية الجديدة لمصلحة الضرائب.
- الأخطاء التقنية والضغط الشديد على البوابة الإلكترونية للمصلحة في أوقات الذروة.
- تعقيد بعض بنود القوائم المالية واحتياجها لخبرة محاسب قانوني معتمد لضمان صحتها.
- التغيرات المستمرة في التشريعات والقوانين الضريبية والقرارات الوزارية الصادرة تباعاً.
- نقص الكوادر البشرية المدربة داخل بعض الشركات على التعامل باحترافية رقمياً.
- ارتفاع تكاليف الاستشارات المحاسبية والفنية اللازمة لإعداد الميزانيات بدقة.
الأسئلة المتداولة حول الاقرارات الضريبية الإلكترونية
تعتبر منظومة الإقرارات الضريبية الإلكترونية خطوة استراتيجية كبرى أتاحت للممولين إتمام تعاملاتهم المالية بكل سهولة دون الحاجة لزيارة المأموريات، حيث يتيح النظام الجديد للممول مراجعة بياناته وسداد الرسوم والضرائب عبر قنوات آمنة ومعتمدة، مما يوفر الوقت والجهد على الشركات والأفراد على حد سواء.
ومع ذلك، قد يواجه بعض المستخدمين تساؤلات متكررة حول خطوات التسجيل، تعديل البيانات بعد الاعتماد، أو كيفية التعامل مع الأخطاء التقنية المفاجئة أثناء عملية تقديم الاقرار الضريبى، ولذلك، ينصح دائما بالاستعانة بالمكاتب الاستشارية المتخصصة لتجنب أي أخطاء قد تؤثر على موقفك القانوني والمالي أمام مصلحة الضرائب، ولضمان إتمام كافة المعاملات في أسرع وقت وبأعلى كفاءة ممكنة.
كيفية عمل بطاقة ضريبية اونلاين؟
تتيح الخدمات الحكومية الرقمية للمواطنين وأصحاب المشاريع إمكانية استخراج البطاقة الضريبية الجديدة بكل سهولة ويسر من المنزل دون الحاجة للذهاب إلى المأموريات، وذلك عبر اتباع مجموعة من الخطوات الإلكترونية المنظمة المعتمدة رسميًا تشمل ما يلي:
- الدخول إلى منصة مصر الرقمية أو البوابة الإلكترونية الموحدة المخصصة للخدمات.
- إنشاء حساب شخصي جديد برقم القومی ورقم الهاتف المحمول المسجل رسمياً.
- اختيار خدمة استخراج بطاقة ضريبية جديدة وملء نموذج الطلب بالبيانات الصحيحة.
- إرفاق المستندات المطلوبة مثل عقد الإيجار أو الملكية وصورة الرقم القومي.
- مراجعة البيانات المدخلة والضغط على تأكيد الطلب لإرساله للمأمورية المختصة.
- متابعة حالة الطلب عبر المنصة واستلام البطاقة الرقمية أو الورقية المطبوعة.
ما هي خطوات تقديم الإقرار الضريبي للمهن الحرة؟
تتطلب الأنشطة المهنية الحرة التزاماً محاسبياً دقيقاً وخطوات محددة بدقة لإتمام عملية الالتزام الضريبي السنوي بنجاح تام وفقاً للوائح والقوانين المعمول بها في مصلحة الضرائب المصرية المعتمدة، وتتضمن النقاط التالية:
- تجهيز كافة الدفاتر والمستندات والفواتير الدالة على الإيرادات والمصروفات بدقة.
- فتح حساب معتمد على بوابة مصلحة الضرائب الخاصة بالأشخاص الطبيعيين والمهن.
- اختيار نموذج الإقرار الضريبي الخاص بالمهن غير التجارية وإدخال القيم المالية.
- احتساب صافي الدخل الخاضع للضريبة وتحديد الشريحة المستحقة طبقاً للقانون.
- مراجعة تفاصيل تقديم الاقرار الضريبى والتأكد من إدراج كافة الخصومات القانونية.
- اعتماد الإقرار وإرساله إلكترونياً، ثم طباعة إيصال السداد أو الدفع عبر المنصة.
الأسئلة الشائعة
هل يمكن تعديل الإقرار الضريبي بعد إرساله إلكترونياً؟
نعم، يتيح النظام تقديم إقرار تعديلي خلال المدة القانونية المحددة في حال وجود أخطاء بشرية أو بيانات غير دقيقة في الإقرار الأصلي، مع ضرورة الالتزام بمواعيد تقديم الاقرار الضريبى المعدل لتجنب الغرامات.
ما هو الموعد النهائي لتقديم إقرار الشركات؟
ينتهي الموعد النهائي عادةً بنهاية شهر أبريل من كل عام للشركات والأشخاص الاعتباريين.
هل يلزم وجود محاسب قانوني لتقديم إقرار الأفراد؟
لا يُشترط دائماً للأفراد البسيطة، ولكن يُفضل بشدة للاستفادة من الخبرة وتفادي الأخطاء.
ما هي عقوبة عدم تقديم الإقرار في الموعد؟
تفرض غرامات مالية تبدأ من آلاف الجنيهات وتتضاعف بحسب مدة التأخير.
تقديم الاقرار الضريبى في موعده القانوني وبدقة تامة يحميك من الغرامات ويعزز موقف شركتك المالي، لذا لا تتردد في التواصل مع مكتب المنصور للحصول على أفضل الخدمات الاستشارية والمحاسبية لضمان سلامة أعمالك وتوفير الوقت والجهد.