إعداد الميزانية العمومية للشركات | المكونات وطريقة القراءة والتحليل المالي
الميزانية العمومية تعد القائمة المالية الأهم التي توضح بدقة المركز المالي لأي منشأة تجارية في لحظة زمنية معينة، تلعب هذه القائمة دورًا حيويًا في توفير رؤية شاملة للمستثمرين وأصحاب الأعمال حول حجم الأصول والممتلكات والالتزامات القائمة والذمة المالية للشركة.
كما يساعد الفهم الدقيق لهذا المستند المحاسبي في اتخاذ القرارات الاستراتيجية الصحيحة ودعم خطط التوسع والنمو المستدام بكفاءة واحترافية عالية، ويحرص مكتب المنصور للإستشارات المالية والضرائب على تقديم الدعم الكامل في إعداد ومراجعة هذه القوائم بدقة تامة.
ما هي الميزانية العمومية وما أهميتها في تقييم أداء الشركات؟
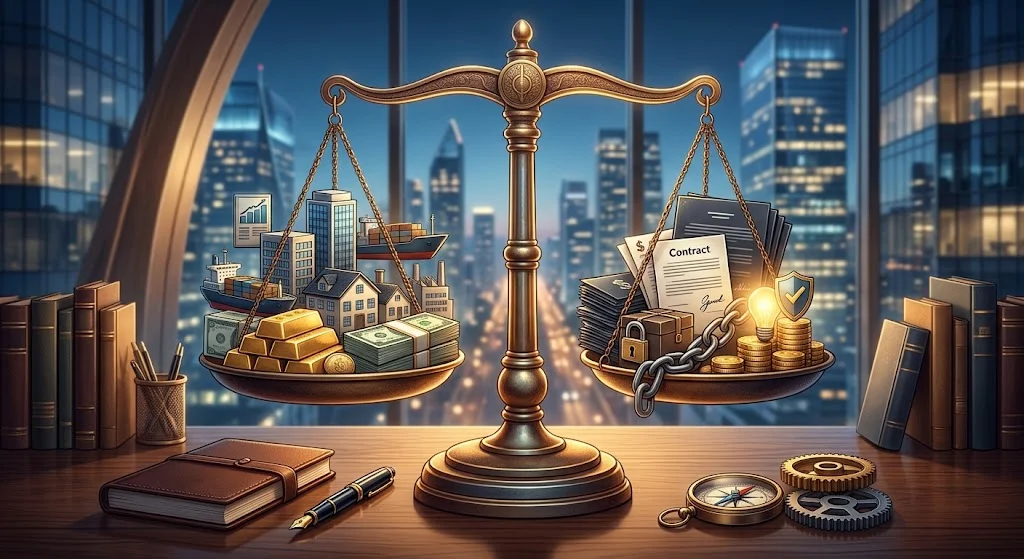
تمثل الميزانية العمومية حجر الأساس في النظام المحاسبي لأي كيان تجاري، حيث تلخص بوضوح ما تمتلكه الشركة من أصول وما ترصده من التزامات تجاه الغير، وتكمن أهميتها الكبرى في منح المستثمرين والبنوك والجهات الرقابية صورة حقيقية عن الملاءة المالية وقدرة المنشأة على مواجهة التزاماتها قصيرة وطويلة الأجل.
كما يساعد تحليل هذه القائمة في اكتشاف نقاط القوة والضعف في الهيكل المالي، وتقييم كفاءة استخدام الموارد المتاحة، فمن خلال قراءة مؤشراتها، يمكن للإدارة العليا رسم السياسات المالية السليمة وتصحيح المسار الاستثماري قبل تفاقم أي عقبات محتملة.
المكونات الأساسية للميزانية العمومية (الأصول، الالتزامات، وحقوق الملكية)
تتألف الميزانية العمومية من ثلاثة عناصر رئيسية تشكل الهيكل المالي المتكامل للمنشأة التجارية:
- حصر شامل لكافة الممتلكات والموارد الاقتصادية التي تملكها الشركة وتدر عوائد مستقبلية.
- تسجيل دقيق للديون والتعهدات المالية المستحقة للغير على المنشأة خلال فترات محددة.
- إثبات صافي قيمة الاستثمارات والأرباح المحتجزة المملوكة لأصحاب الشركة والشركاء.
- توفير انعكاس حقيقي للوضع المالي بكل شفافية وموثوقية أمام الجهات الخارجية.
- ضبط هذه المكونات بدقة يحمي المنشأة من الأخطاء المحاسبية والتسويات الضريبية المعقدة.
- تقديم رؤية متكاملة تدعم قرارات التمويل والائتمان البنكي للمشروع التجاري.
تفاصيل الأصول المتداولة والأصول غير المتداولة (الثابتة)
تنقسم الأصول في الجانب الأيمن من القائمة إلى قسمين رئيسيين؛ الأصول المتداولة وهي النقدية والعملاء والمخزون التي يمكن تحويلها إلى سيولة خلال سنة مالية واحدة لتمويل العمليات اليومية، أما الأصول غير المتداولة أو الثابتة فتضم العقارات، الآلات، المعدات، والأصول غير الملموسة التي تستخدمها الشركة على المدى الطويل لتوليد الإيرادات ولا تستهدف بيعها بشكل مباشر.
كما يتطلب فهم هذه التفاصيل مراعاة طبيعة نشاط الشركة، حيث تختلف نسبة كل نوع باختلاف القطاع الاقتصادي، مما يبرز أهمية التصنيف الصحيح لدعم اتخاذ القرارات الاستثمارية السليمة.
اضمن دقة قوائمك المالية وتجنب الفروق الضريبية والملاحظات الرقابية.
يقدم لك مكتب المنصور للاستشارات المالية والضرائب خدمات إعداد القوائم المالية، ومراجعة الميزانية العمومية واعتمادها من محاسب قانوني معتمد، لضمان قبولها لدى كافة الجهات الرسمية والبنوك.
📞 تواصل معنا اليوم للتدقيق المالي وإعداد ميزانية شركتك.
الفرق بين الالتزامات قصيرة الأجل والالتزامات طويلة الأجل
توزع الديون والالتزامات في الجانب الأيسر بناءً على آجال استحقاقها المالية؛ فالالتزامات قصيرة الأجل تشمل الديون المستحقة خلال عام واحد مثل الموردين، والقروض قصيرة الأجل، والمصروفات المستحقة التي تتطلب توفير سيولة نقدية عاجلة للوفاء بها.
في المقابل، تمثل الالتزامات طويلة الأجل الديون التي تمتد فترات سدادها لأكثر من عام مالي مثل القروض البنكية الرأسمالية والسندات طويلة الأجل، حيث يساعد تحليل هذا الهيكل الإداريون والممولون على تقييم السيولة النقدية، ومعرفة قدرة المنشأة على الوفاء بديونها دون التعثر أو التأثير سلبا على استمرارية العمليات التشغيلية.
المعادلة المحاسبية الأساسية وكيفية تحقيق التوازن في القائمة المالية
ترتكز القواعد المحاسبية على معادلة أساسية لا غنى عنها تفيد بأن إجمالي الأصول يساوي دائماً مجموع الالتزامات مضافاً إليها حقوق الملكية، فيعني هذا التوازن الحتمي أن كل أصل تملكه الشركة ممول إما عن طريق ديون والتزامات للغير أو استثمارات وحقوق خاصة بالمالك.
كما يضمن هذا التطابق الدقيق صحة القيود المحاسبية واكتشاف أي أخطاء أو عجز في تسجيل العمليات المالية فور حدوثها، فإن الحفاظ على هذا التوازن يعكس سلامة الدفاتر ويؤكد خلوها من التلاعب، مما يسهل عملية مراجعتها واعتمادها رسمياً من قِبل المراجعين القانونيين والجهات الضريبية المختصة دون عراقيل.
خطوات وقواعد إعداد الميزانية العمومية في نهاية السنة المالية
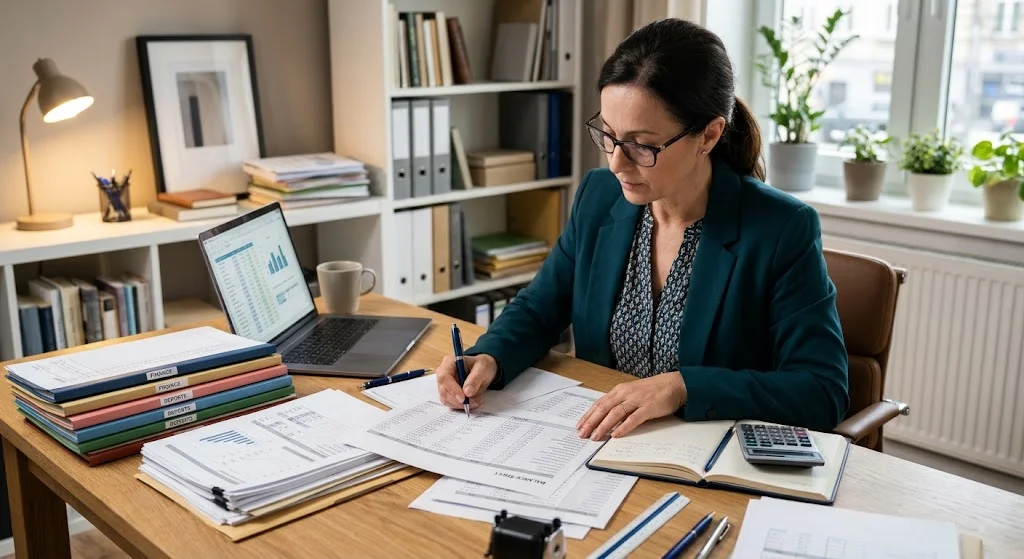
تتطلب خطوات إعداد الميزانية في نهاية السنة المالية التزامًا دقيقًا بالمعايير المحاسبية المعتمدة:
- إغلاق كافة الحسابات المؤقتة وإجراء التسويات الجردية الشاملة لجميع المخزون والأصول.
- مطابقة الأرصدة البنكية وحسابات العملاء والموردين بدقة متناهية لتأكيد صحة المبالغ.
- احتساب الإهلاك السنوي للأصول الثابتة وتسجيل المخصصات والالتزامات المحتملة.
- تجميع الأرصدة النهائية وترتيبها في أبواب الأصول والالتزامات وحقوق الملكية المنظمة.
- مراجعة القوائم والتأكد من تحقق التوازن المحاسبي الكامل بين جانبي القائمة المالية.
- توقيع واعتماد القوائم من محاسب قانوني معتمد لضمان قانونيتها أمام الضرائب والبنوك.
كيفية قراءة وتحليل الميزانية العمومية عبر المؤشرات والنسب المالية
تعتمد قراءة وتحليل الميزانية على فحص النسب والمؤشرات المالية لاستخلاص دلالات الأداء:
- حساب نسبة التداول لتقييم قدرة الشركة على تغطية التزاماتها قصيرة الأجل بأصولها المتداولة.
- قياس نسبة الدين إلى حقوق الملكية لمعرفة مدى اعتماد المنشأة على التمويل الخارجي.
- تقييم معدل دوران المخزون والعملاء لمعرفة كفاءة إدارة الأصول وسرعة تحصيل الأموال.
- دراسة العائد على الأصول لتحديد مدى نجاح الإدارة في استثمار الموارد لتوليد الأرباح.
- تتبع اتجاهات النمو عبر مقارنة القوائم المالية الحالية بالسنوات السابقة بانتظام.
- الاستعانة بخبرات مكتب المنصور لتحليل هذه المؤشرات بدقة لدعم قراراتك الاستثمارية.
كيف يساعدك مكتب المنصور في إعداد ومراجعة الميزانية العموميه لشركتك؟
يساعدك مكتب المنصور في إعداد ومراجعة الميزانية العمومية لشركتك من خلال عدة خطوات وتتمثل في التالي:
- توفير فريق متخصص من المحاسبين القانونيين والمستشارين الماليين المعتمدين لدى الجهات.
- إعداد القوائم المالية وفق أحدث المعايير المحاسبية والضريبية المعمول بها محلياً.
- إجراء الجرد الشامل والتسويات المحاسبية الدقيقة لضمان سلامة الأرقام الختامية.
- تمثيل شركتك باحترافية أمام مصلحة الضرائب والبنوك لإنهاء كافة الإجراءات.
- تقديم الاستشارات المالية الدورية لتحسين المركز المالي وتجنب المخاطر التشغيلية.
- ضمان توافق الحسابات مع القوانين الضريبية لتوفير الحماية القانونية الكاملة لأعمالك.
أسئلة شائعة (FAQ)
ما هو الفرق بين الميزانية العمومية وقائمة الدخل؟
تعبر الميزانية العمومية عن المركز المالي للشركة في لحظة زمنية محددة (عادةً في نهاية السنة المالية) وتوضح الأصول والالتزامات وحقوق الملكية، بينما تعرض قائمة الدخل أداء الشركة التشغيلي من إيرادات ومصروفات وصافي ربح أو خسارة خلال فترة زمنية كاملة.
لماذا تشترط مصلحة الضرائب وجود ميزانية عمومية معتمدة عند تقديم الإقرار السنوي؟
تعد الميزانية العمومية المعتمدة من محاسب قانوني هي الإثبات الرسمي لصحة الأرقام الواردة بالإقرار الضريبي، وتوضح حركة أصول الشركة والتزاماتها وحسابات الشركاء لضمان عدم وجود فروق ضريبية عند الفحص.
هل يمكن للمحاسب الداخلي إقرار الميزانية العمومية أم تشترط اعتماد مكاتب الاستشارات المعتمدة؟
يستطيع المحاسب الداخلي إعداد المسودة والأرقام الأولية، ولكن اعتماد القوائم المالية والميزانية العموميه أمام الجهات الحكومية ومصلحة الضرائب والبنوك يتطلب توقيع واعتماد محاسب قانوني ومستشار مالي مقيد، وهو ما يوفره لك مكتب المنصور.
الميزانية العمومية هي أداة التقييم الأساسية لمعرفة المركز المالي والاطمئنان على استقرار أعمالك؛ احرص على إعدادها ومراجعتها باحترافية تامة عبر الاعتماد على خبرات مكتب المنصور للإستشارات المالية والضرائب لضمان دقة الحسابات والامتثال للقوانين المعمول بها.
اتخذ قراراتك الاستثمارية بناء على تحليل مالي وميزانية محكمة.
لا تترك الميزانية العمومية لمجرد أرقام روتينية؛ يعاونك فريق مكتب المنصور للاستشارات المالية والضرائب في إعداد القوائم المالية، وقراءتها تحليليا لتحديد نقاط القوة والضعف وتجهيز الملف الضريبي بالكامل.
📲 احجز جلستك الاستشارية الآن مع خبرائنا المحاسبيين.