
ضريبة التصرفات العقارية فى مصر
ضريبة التصرفات العقارية تعد التزاما ماليا وقانونيا أساسيا يفرض على التعاملات العقارية داخل نطاق جمهورية مصر العربية وفق الشروط والضوابط المنظمة بمصلحة الضرائب، وتطبق هذه الضريبة المباشرة بنسبة محددة على إجمالي قيمة العقار أو الأرض المتصرف فيها عند البيع أو نقل الملكية للغير، سواء تم البيع بعقد مسجل أو غير مسجل.
كما إن الالتزام بسداد هذه المستحقات في المواعيد المقررة قانونا يضمن حماية ملكيتك للعقار، ويمنع فرض الغرامات المالية أو المشاكل الإجرائية التي تؤثر على عملية نقل الملكية وتوثيق العقود بالجهات الرسمية لضمان سلامة التعاملات واستقرار المعاملات التجارية للطرفين، ويساعدك مكتب المنصور في كل ما يتعلق بهذه الضريبة دائما.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
الإعفاء من ضريبة التصرفات العقارية
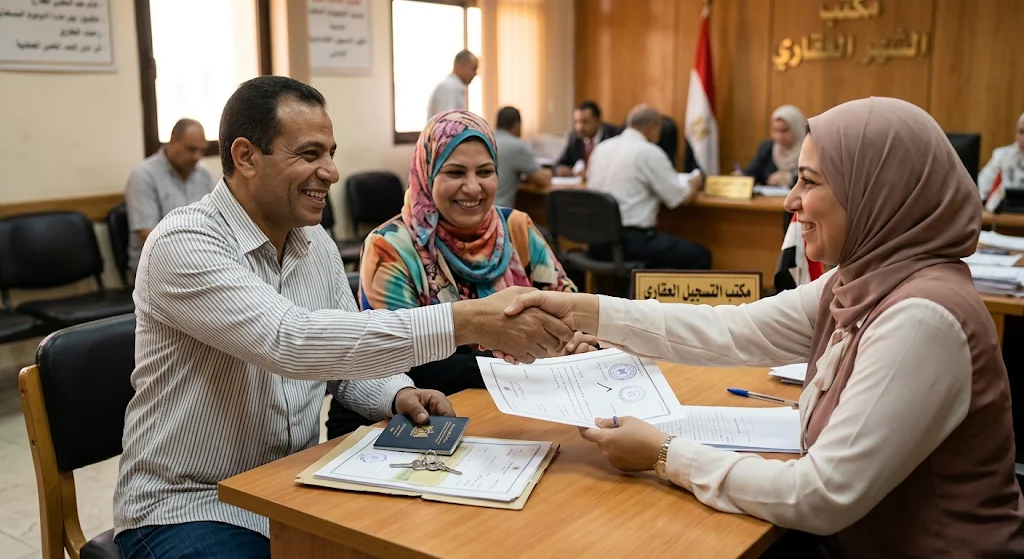
تستثنى مصلحة الضرائب المصرية بعض التعاملات من الالتزام المالي بناء على نص القانون، حيث تهدف هذه الاستثناءات لتسهيل التعاملات الأسرية والمشروعات القومية، وتشمل حالات الإعفاء تقديم العقار كحصة عينية في رأس مال شركة مساهمة بشرط عدم التصرف في الأسهم المقابلة لها لمدة خمس سنوات.
كما يعفى من ضريبة التصرفات العقارية تصرفات البيع والتبرع للحكومة والهيئات العامة، والمنافع العامة، وكذلك البيع بالهبة أو الوصية للأقارب من الدرجة الأولى (الأبناء، الوالدين، الزوج، والزوجة)، وتساهم هذه الإعفاءات القانونية في حماية الأصول العائلية وتشجيع الاستثمار، مع ضرورة تقديم المستندات المؤيدة لإثبات حالة الإعفاء أمام المأمورية المعنية.
ضريبة التصرفات العقارية مصر
تشكل الضريبة المعتمدة على بيع وتداول العقارات في مصر جزءا رئيسيا من منظومة ضرائب الدخل، حيث تلتزم الجهات والمواطنون بتسديد قيمتها عقب إتمام عملية التصرف المالي مباشرة، حيث تفرض النسبة القانونية المحددة بـ 2.5% على إجمالي سعر البيع المذكور في عقد العقار أو المشتريات دون خصم أي تكاليف، وهي نسبة مقترنة بكافة الوحدات السكنية والإدارية والتجارية وأراضي البناء.
كما يسدد البائع أو المتصرف المبلغ المستحق لمأمورية الضرائب التابع لها العقار خلال ثلاثين يوماً من تاريخ البيع، لتجنب احتساب فوائد تأخير قانونية تجعل التزام البائع المالي أكبر وتعيق استكمال نقل الملكية.
آخر تعديلات قانون ضريبة التصرفات العقارية
شهدت المنظومة التشريعية المتعلقة بالضرائب العقارية تعديلات جوهرية تهدف للتيسير على المواطنين وتشجيع تسجيل العقارات والحد من النزاعات القضائية، حيث تتضمن أهم التعديلات تحديد شرائح مالية مقطوعة للتصرفات العقارية التي تمت قبل تاريخ 19 مايو 2013، بدلا من نسبة الـ 2.5% الثابتة من قيمة البيع.
كما اشترطت التعديلات الأخيرة الربط بين سداد الضريبة وإدخال المرافق وتوثيق العقود في مكاتب الشهر العقاري لضمان حصر المجتمع الضريبي، وتسهم هذه الإصلاحات التشريعية في تبسيط الإجراءات وتخفيف الأعباء المالية على البيوع القديمة، مما يسرع عملية تسجيل الشقق والمباني رسميا.
الاستعلام عن ضريبة التصرفات العقارية
يحتاج الاستعلام عن المبالغ المستحقة وطريقة السداد اتباع خطوات منظمة ومحددة لضمان الحصول على بيانات صحيحة من المأمورية المختصة:
- التوجه المباشر إلى مأمورية الضرائب العامة التابع لها العقار المتصرف فيه في المدينة أو الحي المخصص.
- تقديم صورة طبق الأصل من عقد البيع أو التنازل المتضمن تفاصيل المساحة، السعر، والبيانات الشخصية للطرفين.
- تقديم بيان المساحة والعنوان التفصيلي للوحدة السكنية أو الأرض لتقدير القيمة الموردة والمستحقة بدقة.
- طلب استخراج نموذج حساب ضريبة التصرفات العقاريه الرسمي لتحديد القيمة المالية الواجب سدادها فورا.
- الاستعلام إلكترونيا عبر البوابة الرسمية لمصلحة الضرائب المصرية باستخدام الرقم القومي للبائع والرقم الضريبي.
- استلام إذن السداد المالي وتوجه للبنوك المعتمدة أو وسائل الدفع الإلكتروني المتاحة لتسديد المبلغ المطلوب.
- الحصول على مفردات التسديد وإيصال الصرف المعتمد لإرفاقه ضمن ملف توثيق الملكية ومستندات الشهر العقاري.
قانون ضريبة التصرفات العقارية pdf
يمكن للمتعاملين في السوق العقاري تحميل النسخة الكاملة من القانون بصيغة PDF عبر البوابة الإلكترونية لمصلحة الضرائب المصرية أو المواقع القانونية المعتمدة للاطلاع على المواد الرسمية، حيث يتيح تحميل الملف مراجعة التفاصيل التشريعية المتعلقة بنسب الخصم، ومواعيد التوريد، وحالات الإعفاء بوضوح تام قبل إبرام العقود.
كما يساعدك الاحتفاظ بضريبه التصرفات العقارية بصيغة رقمية على معرفة التزاماتك المادية والحدود القانونية المقررة لتفادي الوقوع في المخالفات الضريبية، بالإضافة إلي ذلك تضمن النسخة الرسمية للمواطنين والمحامين مرجعا موثوقا يسهل مراجعته والتأكد من مطابقة شروط الفحص الضريبي عند الشهر العقاري أو التقاضي.
ضريبة التصرفات العقارية وصحة التوقيع
ترتبط دعاوى صحة التوقيع بالالتزامات الضريبية، حيث اشترط التعديل التشريعي ضرورة إخطار مصلحة الضرائب بالدعاوى القضائية المقامة لتثبيت البيع، حيث يلتزم المشتري أو البائع بتقديم إشعارات السداد الضريبي أو إثبات إخطار المأمورية المختصة قبل صدور الحكم النهائي في صحة التوقيع على العقود.
كما تشترط المحاكم الرسمية التأكد من سداد المستحقات المترتبة على البيع لضمان حماية حقوق الدولة ومنع التهرب، فإن الالتزام بدفع ضريبة التصرفات العقارية يسهل الحصول على الأحكام القضائية وصيغها التنفيذية دون تعطيل، مما يضمن تثبيت التوقيع ونقل الحقوق العينية المقررة للعقار المشترى بكفاءة وسرعة.
قانون ضريبة التصرفات العقارية الجديد
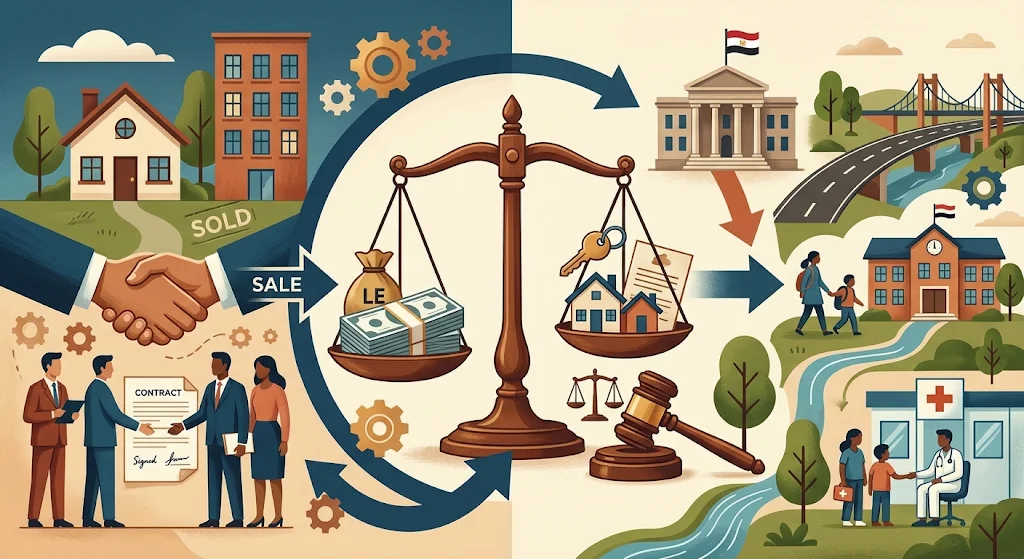
يركز القانون الجديد على تنظيم سوق العقارات المصري عبر ربط تسجيل الملكية بسداد الالتزامات المستحقة، وتحقيق قدر أكبر من العدالة والشفافية، حيث حدد النظام الجديد آليات واضحة لتحصيل النسبة المقررة، مع منح تيسيرات مالية للتصرفات السابقة وإلغاء التعقيدات الإدارية المتراكمة على المواطنين.
كما ألزم القانون الموثقين بالشهر العقاري والجهات الحكومية بعدم التعامل أو تقديم الخدمات للمبنى إلا بعد التأكد من سداد المستحقات بالكامل، ويهدف هذا التعديل التشريعي إلى حصر الثروة العقارية، والقضاء على ظاهرة المباني غير المسجلة، وتشجيع المواطنين على تثبيت ملكياتهم وفق القواعد والضوابط القانونية.
ضريبة التصرفات العقارية في مصر
تعتبر هذه الضريبة وسيلة أساسية لتنظيم حركة تداول العقارات وتوفير موارد مالية لدعم الخدمات والمشروعات العامة بالدولة، حيث تطبق القوانين على كافة التصرفات سواء كانت بيعا بالكامل أو حصة شائعة، وسواء شملت العقار بأكمله أو أجزاء منه في القرى والمدن، ويشترط القانون تحصيل النسبة المقررة على صافي التصرف دون الانتباه لخصم ديون العقار أو تكاليف التشطيب والإنشاء.
كما إن الالتزام بسداد ضريبة التصرفات العقاريه في مصر يساهم في حماية البيوع، ويقلل النزاعات بين البائع والمشتري حول مسؤولية السداد، حيث يعتبر البائع هو المكلف الأصلي بها قانونا.
قانون ضريبه التصرفات العقارية
يعد القانون الإطار المنظم لتحديد الالتزامات المالية الناتجة عن تداول العقارات المبنية أو الأراضي المخصصة للبناء في جمهورية مصر العربية، فيحدد هذا التشريع المسئول القانوني عن السداد، وطريقة احتساب النسبة المئوية من سعر الفاتورة أو العقد المبرم بين الطرفين بدقة.
كما ينص على العقوبات والغرامات المترتبة على الامتناع عن التوريد في الأوقات المحددة، والتي تصل إلى سداد فوائد تأخير سنوية مضافة، ويضمن تطبيق هذا القانون استقرار التعاملات، وتوثيق البيوع، ووضع ضوابط صارمة تمنع التلاعب بأسعار الممتلكات وتضمن وصول المستحقات المالية لخزانة الدولة بانتظام وشفافية.
صيغة طعن على ضريبة التصرفات العقارية
يحق للمواطن تقديم طعن رسمي أمام اللجان المختصة في حال تقدير الضريبة بقيمة أعلى من القيمة الفعلية المذكورة بالعقد أو وقوع خطأ في التقدير، وتتضمن صيغة الطعن توضيح بيانات الطاعن، وصف العقار بالتفصيل، وبيان أسباب الطعن مثل عدم الخضوع أو وجود خطأ في تقدير الثمن أو انطباق إحدى حالات الإعفاء.
كما يقدم طلب الطعن لمأمورية الضرائب خلال ثلاثين يوما من تاريخ الإعلان بالمستحقات المالية المقررة، فيضمن التقديم القانوني المباشر مراجعة القيمة المحسوبة وتعديلها وفق المستندات الرسمية المؤيدة، مما يحمي المتصرف من الالتزامات المالية الزائدة وغير المستحقة.
قانون ضريبة التصرفات العقاريه رقم 91 لسنة 2005
ينظم القانون رقم 91 لسنة 2005 وتعديلاته أحكام ضريبة التصرفات العقارية في المادة رقم 42، حيث يحدد نطاق تطبيقها والشروط الخاصة بالتحصيل، حيث ينص القانون على تطبيق نسبة 2.5% بغير أي تخفيض من القيمة الإجمالية للعقار المتصرف فيه، مع تحديد التزامات البائع وصاحب الحق العيني.
كما يوضح التشريع الاستثناءات الخاصة بنقل الملكية للمشاريع القومية أو الهبة للأقارب، ويمنح المصلحة صلاحية متابعة الاستحقاق والسداد، ويعد هذا القانون الحاكم الرئيسي لكافة التصرفات العقارية الجارية، وتعتمد عليه المحاكم ومكاتب الشهر العقاري في تحديد سلامة المعاملات وصحتها الرسمية.
الأسئلة الشائعة
على من تقع ضريبة التصرفات العقارية البائع أم المشتري؟
تقع هذه الضريبة قانونا على البائع (المتصرف في العقار)، وهو المكلف الأصلي بسدادها لمصلحة الضرائب ما لم يتبين وجود اتفاق صريح ومكتوب بالعقد ينص على تحمل المشتري لها.
ما هي عقوبة التأخر عن سداد ضريبة التصرفات العقاريه في مصر؟
يترتب على التأخر عن السداد خلال 30 يوماً من تاريخ التصرف احتساب مقابل تأخير بنسبة تحددها مصلحة الضرائب سنويا تضاف للقيمة الأصلية، بالإضافة إلى وقف تسجيل العقار.
هل تخضع عقود الموروثات لـ ضريبة التصرفات العقاريه؟
لا تخضع نقل ملكية العقارات عن طريق الميراث للضريبة، ولكنها تستحق فقط في حال قيام الورثة ببيع العقار الموروث أو جزء منه للغير بعد آيلولة الملكية إليهم.
ضريبة التصرفات العقارية هي الخطوة الإجرائية الأهم لتأمين بيع عقارك وتوثيق عقودك رسمياً دون عقوبات أو غرامات، لذلك احرص دائما على استشارة المختصين مثل مكتب المنصور لتأكيد السداد المباشر لضمان سلامة التعاملات ونقل الملكية بسلاسة وأمان.