
الخصم والإضافة في مصر: كيف تخصم الضريبة وتسجلها وتقدم نموذج 41 ضرائب
نموذج 41 ضرائب دخل مكتب المنصور يقدم لك الدليل الشامل لفهم وتطبيق نظام الخصم والتحصيل تحت حساب الضريبة في مصر وفق أحكام القانون المنظم للتكليف الضريبي، فيعد الخصم والإضافة التزاما قانونيا يقع على عاتق الشركات والمؤسسات لخصم نسبة محددة من المدفوعات المستحقة للموردين والمقاولين والمؤجرين، وتوريدها لحساب مصلحة الضرائب المصرية في المواعيد المقررة قانونا.
إن الالتزام بهذا النظام يجنب شركتك الغرامات المالية والعقوبات الناجمة عن التأخير أو الخصم الخاطئ، حيث يوفر هذا النظام شفافية مالية تسهل تسوية المستحقات الضرائب مع الموردين وتسجيل كافة المعاملات بطريقة محاسبية سليمة تضمن حقوق الطرفين.
هل تحتاج إلى مساعدة احترافية في تأسيس شركتك، إدارة حساباتك المالية، أو التعامل مع الضرائب؟ نحن هنا لمساعدتك بخبرة مهنية تضمن نمو اعمالك وامتثالها القانوني. تواصل معنا الآن أو احجز استشارتك المجانية.
ما هو الخصم تحت حساب الضريبة ومن يلتزم به
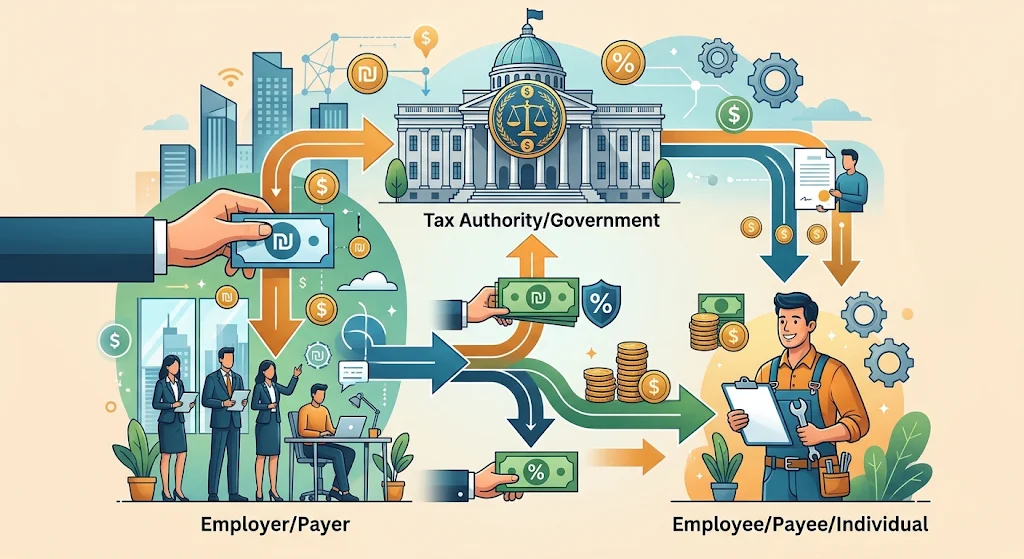
نظام الخصم تحت حساب الضريبة هو التزام ينص عليه قانون الضرائب المصري، يفرض على الشركات والأشخاص الاعتباريين وبعض الجهات التزام خصم نسبة من المبالغ المسددة للموردين أو مقدمي الخدمات.
كما يلتزم بهذا النظام جميع الشركات المساهمة، وشركات المسؤولية المحدودة، والشركات الفردية المخاطبة بالنظام، والجهات الحكومية والهيئات العامة عند إجراء أي تعاملات مالية، فيتم توريد هذه المبالغ دوريا مرفقة بنموذج 41 ضرائب لخصمها لاحقا من الضريبة المستحقة على المورد في نهاية السنة المالية، مما يسهم في مكافحة التهرب الضريبي وحصر المعاملات التجارية بجدية تامة وضبط الأسواق المالية.
النسب وطريقة حساب المبلغ
تختلف نسب الخصم تحت حساب الضريبة وفق طبيعة التعامل والخدمة أو السلعة المقدمة، حيث حدد القانون المصري نسبا محددة للتطبيق، تبلغ نسبة الخصم 1% على توريدات البضائع والسلع والمشتريات، بينما تصل إلى 3% على الخدمات والمهن الحرة والتأجير، و2% على عمليات المقاولات والتوريدات المفتوحة.
يتم تطبيق النسب المالية على صافي قيمة الفاتورة المقررة قبل إضافة ضريبة القيمة المضافة، فيلزم حساب المبالغ المخصومة بدقة وتسجيلها في السجلات المحاسبية وتوريدها بانتظام مع تقديم نموذج 41 ضرائب المعتمد لتفادي الغرامات والتأخيرات المالية التي يفرضها القانون الضريبي على المنشآت المتأخرة محليا.
الخطوات بالترتيب للشركة الدافعة
يتطلب تطبيق الخصم تحت حساب الضريبة من الشركة الدافعة التزاماً كاملاً بتسلسل إجرائي ومحاسبي دقيق لضمان مطابقة القانون وتفادي أي مخالفات رسمية:
- مراجعة الفاتورة الواردة من المورد والتأكد من استيفائها الشروط الضريبية وبيانات التسجيل وقيم التعامل.
- تحديد نوع التعامل المالي لمعرفة النسبة الضريبية الواجب تطبيقها سواء كانت شراء سلع أو خدمات أو مقاولات.
- حساب نسبة الخصم المستحقة على صافي قيمة الفاتورة قبل احتساب ضريبة القيمة المضافة بدقة تامة.
- خصم المبلغ المحدد من المستحق للمورد وسداد باقي قيمة الفاتورة للطرف الآخر الموفر للخدمة.
- إبقاء المبلغ المخصوم في حوزة الشركة وتثبيته محاسبياً في الحسابات الدائنة لمصلحة الضرائب.
- إصدار إشعار خصم رسمي وسداد المبالغ وتجهيز بيانات المعاملة في نموذج 41 ضرائب الدوري.
- تقديم النموذج وتوريد المبالغ المخصومة لمصلحة الضرائب المصرية في المواعيد الربع سنوية المحددة.
القيود المحاسبية للطرفين
تحتاج المعاملات الخاضعة للخصم والإضافة تسجيل قيود محاسبية دقيقة لدى كل من المشترين والموردين لإثبات الحقوق، بالنسبة للشركة الدافعة، يتم جعل حساب المصروفات مديناً، والمورد دايناً بالصافي، ومصلحة الضرائب دايناً بالمبلغ.
أما بالنسبة للمورد، فيتم جعل البنك مدينا بالصافي، ومصلحة الضرائب مدينا بالخصم، والمبيعات داينا بالقيمة الإجمالية، حيث تسهم هذه القيود في ضبط القوائم وتسهيل تسوية نموذج 41 ضرائب والمطابقة الدورية للحسابات المالية دون أخطاء.
وبهذه الطريقة يتم إثبات كافة المستحقات بدقة بالغة تضمن سلامة الموقف القانوني والمالي للطرفين أمام الفحص الضريبي في أي وقت وبكل سهولة.
أخطاء شائعة
تقع العديد من الشركات في أخطاء محاسبية وإجرائية جسيمة أثناء تطبيق نظام الخصم والإضافة وإعداد الإقرارات الدورية للمصلحة:
- تطبيق نسبة خصم خاطئة لا تتناسب مع طبيعة النشاط أو الخدمة المقدمة الموضحة بالفاتورة.
- حساب نسبة الخصم الضريبي على الإجمالي الشامل لضريبة القيمة المضافة بدلا من الصافي.
- التأخر في توريد المبالغ المخصومة وتأخير تقديم نموذج 41 ضرائب عن المواعيد الربع سنوية الرسمية.
- عدم إصدار أو تسليم إشعارات الخصم الضريبي للموردين لإثبات المبالغ المخصومة في حساباتهم.
- إهمال إدراج الرقم الضريبي الصحيح للموردين أو تسجيل بيانات ناقصة داخل نماذج التوريد.
- الخصم على تعاملات مالية معفاة قانونا أو تقل عن النصاب المالي المحدد للخصم الضريبي.
- عدم مطابقة المبالغ المسجلة في الحسابات العامة مع المبالغ الموردة فعلياً للمصلحة.
كيف يساعد Cutme في ذلك
يوفر برنامج Cutme حلولا أوتوماتيكية متكاملة لضبط وإدارة كافة معاملات الخصم والإضافة بسلاسة عالية ومنع الأخطاء البشرية المتكررة:
- احتساب نسب الخصم الضريبي تلقائيا فور تسجيل الفاتورة بناء على نوع الخدمة أو التوريد.
- فصل ضريبة القيمة المضافة عن صافي قيمة الفاتورة لمنع الأخطاء الحسابية وتأكد دقة النسب.
- إصدار إشعارات الخصم الضريبي للموردين بضغطة زر وتضمينها كافة البيانات الرسمية المطلوبة.
- إنشاء القيود المحاسبية الآلية للطرفين ومطابقة الحسابات الدائنة والمدينة لمصلحة الضرائب بسهولة.
- استخراج وتجهيز البيانات اللازمة لتعبئة نموذج 41 ضرائب بشكل دقيق ومنظم يطابق المنظومة.
- التنبيه التلقائي بمواعيد التوريد الربع سنوية الرسمية لتجنب الوقوع في الغرامات والفوائد التأخيرية.
- حفظ كافة الفواتير والمعاملات التاريخية في قاعدة بيانات آمنة وسهلة البحث عند المراجعة.
تحميل نموذج 41 خصم وتحصيل
يمكن للشركات والمنشآت المسجلة ضريبيا تحميل نموذج 41 خصم وتحصيل عبر المنظومة الإلكترونية لمصلحة الضرائب المصرية أو المواقع الخدمية المعتمدة لتقديم البيانات الربع سنوية بسهولة، حيث يتيح تحميل النموذج بصيغ رقمية تفريغ بيانات المعاملات المالية والمبالغ المخصومة لكل مورد مصحوبة برقمه الضريبي وطبيعة التعامل.
كما يساهم التعبئة الدقيقة واستخدام نموذج 41 ضرائب في توثيق العمليات المحاسبية ومنع التضارب أثناء الفحص الضريبي، حيث يشترط النظام تقديم البيانات إلكترونيا وفق التنسيق المحدد لضمان قبول النموذج واحتساب المبالغ الموردة في المواعيد القانونية المقررة دون أي عقوبات أو غرامات.
نموذج 41 PDF
يتوفر نموذج 41 PDF كنسخة استرشادية رسمية تستخدم لمراجعة وتدقيق بيانات التعاملات قبل إدخالها على المنظومة الإلكترونية، ويساعد النموذج الورقي المحاسبين على مراجعة الرقم الضريبي للمورد ونسبة الخصم المطبقة، وتأكيد المبالغ المخصومة وتاريخ التعامل وتجهيز البيانات اللازمة قبل الرفع النهائي.
كما إن مطابقة نموذج 41 ضرائب بصيغة PDF تضمن دقة السجلات وتمنع حدوث أخطاء إدخال البيانات على البوابة المحاسبية المعتمدة.
نموذج 41 على المنظومة الجديدة
يحتاج إعداد نموذج 41 على المنظومة الجديدة للضرائب المصرية التعامل عبر البوابة الإلكترونية الموحدة للشحنات والإقرارات، حيث تتيح المنظومة رفع البيانات من خلال ملفات إكسيل مخصصة تحتوي على الرقم الضريبي للمورد، وقيمة المعاملة، والنسبة المخصومة، وتاريخ التعامل.
كما تلزم المنظومة الشركات بالتحقق الرقمي من صحة البيانات قبل الاعتماد النهائي، حيث يتم احتساب المبالغ وتوليد المطالبة المالية فوريا لتسديدها عبر الوسائل الإلكترونية، فإن تقديم نموذج 41 ضرائب عبر المنظومة الجديدة يسهم في سرعة ربط البيانات وتقليل الأخطاء البشرية وتسهيل الفحص المستقبلي.
تقديم نموذج 41 على المنظومة القديمة
يعتمد تقديم نموذج 41 على المنظومة القديمة لبعض الحالات على تسجيل الدخول عبر البوابة الإلكترونية القديمة لمصلحة الضرائب ودخول شاشة الخصم والتحصيل تحت حساب الضريبة، حيث يقوم المستخدم بإدخال بيانات الفواتير والموردين يدوياً أو رفع شيت إكسيل بتنسيق محدد يتوافق مع النظام القديم.
وبعد مراجعة المبالغ وإجمالي النسب، يتم حفظ النموذج واستخراج إذن السداد الإلكتروني لدفعه عبر البنك أو قنوات الدفع الفوري، ويحتاج تقديم نموذج 41 ضرائب عبر المنظومة القديمة التأكد من عدم وجود أخطاء في تكواد الخدمات أو أرقام التسجيل الضريبي للموردين.
الأسئلة الشائعة
إزاي أحسب الخصم والإضافة؟
يحسب الخصم والإضافة بتحديد صافي قيمة الفاتورة قبل إضافة ضريبة القيمة المضافة، ثم ضرب الصافي في النسبة القانونية المحددة للخدمة أو التوريد (1% مشتريات، 3% خدمات، 2% مقاولات).
ما هو نموذج 41؟
نموذج 41 ضرائب هو إقرار ربع سنوي يقدمه الخاضعون لنظام الخصم والتحصيل تحت حساب الضريبة لمصلحة الضرائب، يتضمن بيانات الفواتير والموردين والمبالغ المخصومة لحسابهم خلال الفترة.
هل يحسب الخصم قبل ضريبة القيمة المضافة أم بعدها؟
يُحسب الخصم تحت حساب الضريبة دائما على صافي قيمة السلعة أو الخدمة قبل إضافة ضريبة القيمة المضافة، حيث يمنع القانون تطبيق الخصم الضريبي على مبالغ الضرائب الأخرى.
ماذا يفعل المورّد بالمبلغ المخصوم منه؟
يقوم المورد بتجميع المبالغ المخصومة منه بموجب إشعارات الخصم، وخصمها من إجمالي ضريبة الدخل المستحقة عليه عند تقديم إقراره الضريبي السنوي لتقليل التزامه المالي.
نموذج 41 ضرائب هو ركيزة أساسية لامتثال شركتك الضريبي وتجنب العقوبات المالية، اتصل الآن بمكتب المنصور للإستشارات المالية والضرائب للحصول على دعم محاسبي محترف وإعداد إقراراتك الضريبية بدقة تامة.